Strategy เชิงทิศทางด้วย Hurst/VPIN (Kraken Futures)
tutorial นี้เป็นแบบ Rust เท่านั้น โดยใช้ strategy, การ setup backtest และ test จาก core ที่คอมไพล์แล้ว
tutorial นี้ทำ backtest strategy เชิงทิศทางบน PF_XBTUSD ซึ่งเป็น perpetual ของ Bitcoin ที่ใช้ USD เป็น margin บน
Kraken Futures strategy นี้รวม ตัวกรอง regime ด้วย Hurst exponent เข้ากับสัญญาณ
flow แบบ VPIN (Volume-synchronized Probability of Informed Trading) โดย BacktestEngine ของ Rust จะ replay
trade และ quote ย้อนหลังจาก Tardis.dev
บทนำ
strategy นี้รวมตัวกรอง regime แบบช้าจาก bar เข้ากับสัญญาณ informed flow แบบเร็วจาก trade การเข้า position ที่ขับเคลื่อนด้วย quote จะเกิดขึ้นเฉพาะเมื่อสัญญาณทั้งสองสอดคล้องกัน
-
Hurst exponent: สุ่มตัวอย่างบน bar แบบ notional คงที่ (value) ตามแนวทางของ Lopez de Prado (Advances in Financial Machine Learning, บทที่ 2) ค่าประมาณแบบ rescaled-range (R/S) ที่มากกว่า
0.55บ่งชี้พฤติกรรมแบบต่อเนื่องเป็น trend ค่าที่น้อยกว่า0.50บ่งชี้การกลับสู่ค่าเฉลี่ย (mean reversion) หรือ noise -
VPIN: dollar bar ที่ปิดแล้วแต่ละแท่งคือ volume bucket หนึ่ง bucket VPIN คือค่าเฉลี่ยของ imbalance สัมบูรณ์ ระหว่างปริมาณซื้อเชิงรุกและปริมาณขายเชิงรุกในห้าสิบ bucket ล่าสุด ส่วน imbalance แบบมีเครื่องหมายบอกทิศทาง สุทธิของ informed flow
-
การเข้า position ที่ขับเคลื่อนด้วย quote: เมื่อสัญญาณทั้งสองสอดคล้องกัน strategy จะเปิด position ใน quote tick ถัดไป จังหวะการเข้าจึงผูกกับ top of book แบบ live แทนที่จะผูกกับการปิด bar
strategy จะปิด position เมื่อค่าประมาณ Hurst ลดลงต่ำกว่าเกณฑ์ล่าง หรือเมื่อถือครบระยะเวลาสูงสุดที่กำหนด
strategy นี้มีมาให้ในชื่อ
HurstVpinDirectional
ใน module nautilus_trading::examples::strategies เช่นเดียวกับ strategy ตัวอย่างอื่น ๆ ที่มีมาให้ มันถูกออกแบบให้
เรียบง่ายโดยตั้งใจ และไม่มีความได้เปรียบเชิง alpha
ทำไมต้อง Kraken Futures
Kraken Futures มี perpetual ของ Bitcoin และ Ether สองรูปแบบ:
- perpetual แบบ inverse
PI_: quote เป็น USD แต่ใช้สินทรัพย์อ้างอิงเป็น margin และ settle - perpetual แบบ linear
PF_: quote เป็น USD ใช้ USD เป็น margin และ settle (ผ่าน multi-collateral)
tutorial นี้ใช้ PF_XBTUSD เพื่อให้สกุลเงินของ account, สกุลเงินที่ quote และกรอบการสุ่มตัวอย่าง dollar bar
เป็น USD ทั้งหมด
ทำไมต้องใช้ dollar bar คู่กับ VPIN
VPIN นิยามบน bucket ของ ปริมาณ แทน bucket ของ เวลา dollar bar (การ aggregate แบบ VALUE ใน NautilusTrader)
จะปิดหลังจากมีการซื้อขายครบ notional ที่กำหนด กรอบการสุ่มตัวอย่างจึงปรับตามกิจกรรมของตลาด VPIN bucket แต่ละ
bucket คือ dollar bar หนึ่งแท่ง และ Hurst ก็ใช้ bar ชุดเดียวกัน สัญญาณทั้งสองจึงใช้ clock และกรอบการสุ่มตัวอย่างเดียวกัน
สิ่งที่ต้องมี
- Rust toolchain ที่ใช้งานได้ (ดู rustup.rs)
- repository ของ NautilusTrader ที่ clone และ build ได้แล้ว
- การเข้าถึงอินเทอร์เน็ตเพื่อดาวน์โหลดตัวอย่างฟรีของ Tardis (ไม่ต้องใช้ API key สำหรับวันแรกของแต่ละเดือน)
การเตรียมข้อมูล
Tardis เผยแพร่ข้อมูล Kraken Futures ภายใต้ slug ย้อนหลังชื่อ cryptofacilities วันแรกของแต่ละเดือนใช้ได้ฟรีโดยไม่ต้อง
มี API key ตัวอย่างนี้เพียงพอสำหรับตรวจสอบการ setup แบบวันเดียว backtest เต็มรูปแบบต้องใช้อย่างน้อยสอง session
เพื่อเติม Hurst window ขนาด 128 bar ให้เต็ม ช่วงข้อมูลย้อนหลังเหล่านั้นต้องใช้ API key ของ Tardis แบบเสียเงิน (ดู tip ด้านล่าง)
mkdir -p /tmp/tardis_kraken

curl -L -o /tmp/tardis_kraken/PF_XBTUSD_trades.csv.gz \
  https://datasets.tardis.dev/v1/cryptofacilities/trades/2024/01/01/PF_XBTUSD.csv.gz

curl -L -o /tmp/tardis_kraken/PF_XBTUSD_quotes.csv.gz \
  https://datasets.tardis.dev/v1/cryptofacilities/quotes/2024/01/01/PF_XBTUSD.csv.gz
binary ตัวอย่างที่รันได้จะอ่านจาก /tmp/tardis_kraken/ เป็นค่าเริ่มต้น หากดาวน์โหลดไว้ในไดเรกทอรีนั้น cargo run
จะทำงานได้โดยไม่ต้องแก้ค่าคงที่ของ path ในตัวอย่าง
ช่วงข้อมูลย้อนหลังเต็มต้องใช้ API key ของ Tardis แบบเสียเงิน ใช้ เครื่องมือดาวน์โหลดของ Tardis สำหรับการดาวน์โหลดจำนวนมากที่เกินตัวอย่างแบบวันเดียว
loader Tardis ของ Rust parse ไฟล์ .csv.gz ได้โดยตรง และกำหนด instrument ID ที่ส่งให้กับทุก record strategy
จึงไม่ต้องมีการ map symbology:
use nautilus_model::identifiers::InstrumentId;
use nautilus_tardis::csv::load::{load_quotes, load_trades};

let instrument_id = InstrumentId::from("PF_XBTUSD.KRAKEN");
let trades = load_trades(
    "/tmp/tardis_kraken/PF_XBTUSD_trades.csv.gz",
    Some(1),               // price_precision
    Some(4),               // size_precision
    Some(instrument_id),
    None,                  // limit
)?;
let quotes = load_quotes(
    "/tmp/tardis_kraken/PF_XBTUSD_quotes.csv.gz",
    Some(1),
    Some(4),
    Some(instrument_id),
    None,
)?;
ส่ง price_precision และ size_precision ของ instrument อย่างชัดเจน มิฉะนั้น loader จะอนุมาน precision จาก
record แรก ๆ สำหรับวันตัวอย่างที่ไม่มีราคาเป็นเศษทศนิยม อาจอนุมานได้เป็น 0 และ matching engine จะปฏิเสธ
quote tick ที่ precision ไม่ตรงกับ precision ที่ instrument ประกาศไว้
การนิยาม instrument
tutorial นี้โหลดข้อมูล CSV โดยตรงโดยไม่ใช้ adapter Kraken แบบ live จึงต้องนิยาม PF_XBTUSD เองเป็น
CryptoPerpetual
perpetual แบบ linear บน Kraken Futures จะ quote และใช้ margin เป็น USD:
use nautilus_model::{
    identifiers::{InstrumentId, Symbol},
    instruments::CryptoPerpetual,
    types::{Currency, Price, Quantity},
};
use rust_decimal_macros::dec;

let instrument = CryptoPerpetual::builder()
    .instrument_id(InstrumentId::from("PF_XBTUSD.KRAKEN"))
    .raw_symbol(Symbol::from("PF_XBTUSD"))
    .base_currency(Currency::BTC())       // base
    .quote_currency(Currency::USD())      // quote
    .settlement_currency(Currency::USD()) // settlement (linear)
    .is_inverse(false)
    .price_precision(1)
    .size_precision(4)
    .price_increment(Price::from("0.5"))
    .size_increment(Quantity::from("0.0001"))
    .margin_init(dec!(0.02))
    .margin_maint(dec!(0.01))
    .ts_event(0.into())
    .ts_init(0.into())
    .build()
    .unwrap();
อัตรา margin และค่าธรรมเนียมเป็นสมมติฐานของ backtest ที่กำหนดไว้อย่างชัดเจน ตัวอย่างนี้ใช้ fee model แบบ maker/taker ที่อัตรา maker 0.02% และ taker 0.05% ตรวจสอบอัตราปัจจุบันได้ที่ ตารางค่าธรรมเนียมของ Kraken Futures
การสุ่มตัวอย่างด้วย dollar bar
NautilusTrader มี bar aggregator แบบขับเคลื่อนด้วยข้อมูล (information-driven) ครบทุกแบบจาก AFML บทที่ 2 ได้แก่
tick, volume, value (dollar) รวมถึง variant แบบ imbalance และ runs ของแต่ละแบบ tutorial นี้ใช้ bar แบบ VALUE
ธรรมดา ซึ่งปิดหลังจากมีการซื้อขายครบ notional ที่กำหนดบน tape
bar type ระบุเป็น string โดย suffix INTERNAL บอก engine ให้ aggregate ภายใน NautilusTrader จาก trade stream
ต้นทาง (price type LAST):
use nautilus_model::data::BarType;

let bar_type = BarType::from("PF_XBTUSD.KRAKEN-2000000-VALUE-LAST-INTERNAL");
bar แต่ละแท่งปิดหลังจากมี notional ที่ซื้อขายครบ USD 2,000,000 หนึ่ง session มักให้ bar น้อยกว่า 150 แท่ง และอาจ
ไม่ถึง Hurst window ขนาด 128 bar ดังนั้น config เริ่มต้นจึงต้องใช้หลาย session ในการ warmup สำหรับการรันวันเดียว
ให้ลดขนาด bar เป็น USD 500,000 หรือลด hurst_window และ vpin_window ตามความเหมาะสม สำหรับ backtest
หลายวันเต็มรูปแบบให้ใช้ค่าเริ่มต้น
bar แบบ VALUE เป็น มุมมอง หนึ่งของ trade tape backtest engine ใช้ stream เดียวกับที่ขับเคลื่อน VPIN bar จึงไม่ทำให้
เกิดการนับซ้ำ
ภาพรวมของ strategy
strategy HurstVpinDirectional รัน pipeline สามชุดพร้อมกัน ซึ่ง synchronize กันตอนปิด bar:
- trade ป้อนเข้าสู่ตัวสะสม bucket
- การปิด bar กระตุ้นการคำนวณสัญญาณใหม่
- quote ขับเคลื่อนการเข้า position และการตรวจ timeout
flowchart LR
    subgraph Inputs ["Data streams"]
        T["TradeTick"]
        B["Value bar close<br/>(USD 2M notional)"]
        Q["QuoteTick"]
    end

    subgraph State ["Rolling state"]
        BV["Bucket buy / sell volume"]
        RET["Log-return window"]
        IMB["Imbalance window"]
    end

    subgraph Signals ["Signals"]
        H(("Hurst"))
        V(("VPIN + signed"))
    end

    subgraph Gates ["Decision gates"]
        E{"Flat AND<br/>Hurst >= 0.55 AND<br/>VPIN >= 0.30"}
        R{"Open AND<br/>Hurst < 0.50"}
        X{"Open AND<br/>held > max_holding_secs"}
    end

    subgraph Orders ["Orders"]
        Op["Market IOC<br/>side = sign(signed VPIN)"]
        Cl["Close position"]
    end

    T -->|aggressor| BV
    B -->|log return| RET
    BV -.->|snapshot + reset<br/>on bar close| IMB

    RET --> H
    IMB --> V

    H --> E
    V --> E
    Q -->|tick| E
    E -->|yes| Op

    H --> R
    R -->|yes| Cl

    Q -->|tick| X
    X -->|yes| Cl
- ทุก trade: strategy สะสมปริมาณซื้อเชิงรุกและขายเชิงรุกของ bucket dollar bar ปัจจุบันผ่าน
TradeTick::aggressor_side - ทุก bar (ปิด bucket): strategy เพิ่ม log return ของ bar เข้าไปใน Hurst window คำนวณ imbalance แบบมีเครื่องหมาย
และแบบสัมบูรณ์ของ bucket แล้ว reset ตัวสะสม จากนั้นประมาณค่า Hurst และ VPIN แบบ rolling ใหม่ ล้าง
exit_cooldownและตรวจสอบการออกตาม regime - ทุก quote: สัญญาณ Hurst และ VPIN ต้องสอดคล้องกันก่อนที่ strategy ที่ไม่มี position จะเปิด market order แบบ IOC
Hurst ต้องถึง
hurst_enter, VPIN ต้องถึงvpin_thresholdและ imbalance แบบมีเครื่องหมายต้องไม่เป็นศูนย์ หากมี position เปิดอยู่แล้ว จะตรวจสอบระยะเวลาถือสูงสุด
การออกตาม regime เกิดใน pipeline ของ bar เมื่อ Hurst ลดลงต่ำกว่า hurst_exit ส่วน holding timeout เกิดใน pipeline
ของ quote เมื่อ position เปิดอยู่นานกว่า max_holding_secs
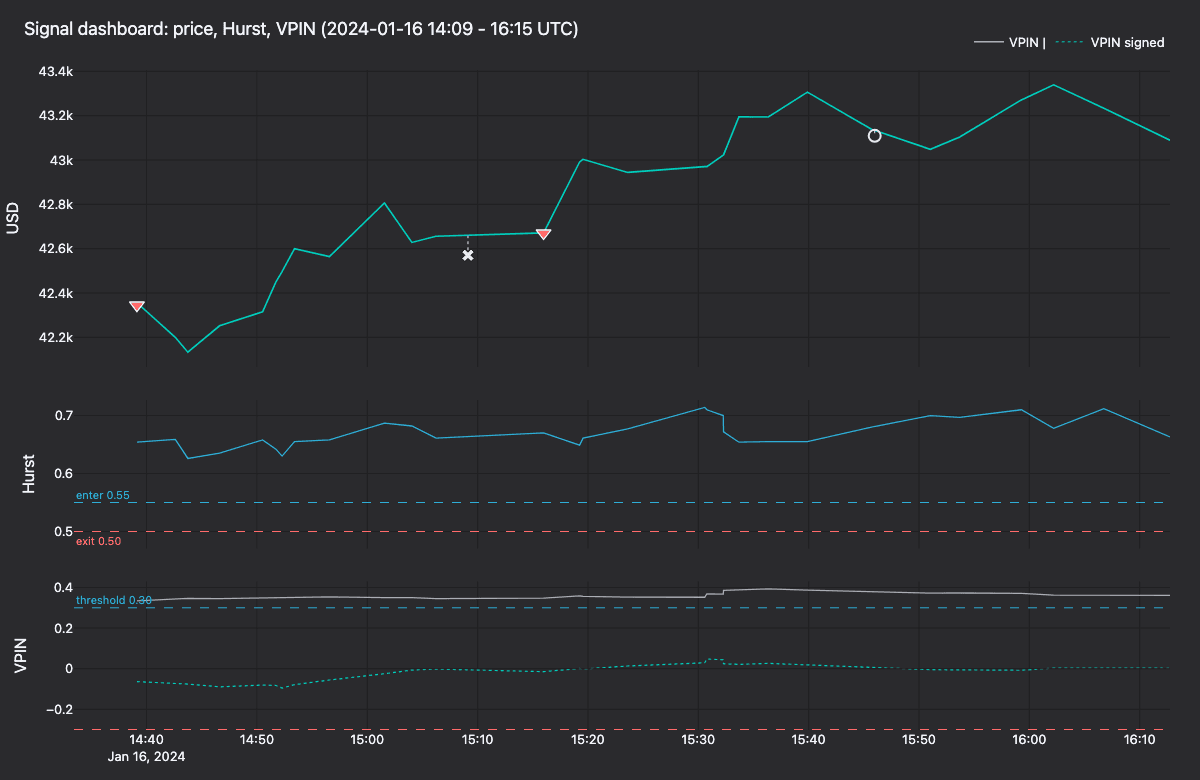
รูปที่ 1. Signal dashboard ของวันที่ 2024-01-16 เวลา 14:09-16:15 UTC: ราคาปิด, Hurst, VPIN marker แสดงราคา fill จริง เส้นประเชื่อมแสดง slippage เทียบกับเส้นราคาปิดของ bar
ตัวประมาณค่า Hurst
strategy ใช้ regression แบบ rescaled-range (R/S) แบบคลาสสิก สำหรับแต่ละ lag k ใน (4, 8, 16, 32) จะแบ่ง
return window ออกเป็นช่วงที่ไม่ซ้อนทับกันความยาว k คำนวณ rescaled range ของแต่ละช่วง และบันทึกค่า R/S เฉลี่ย
ความชันของ log(R/S) เทียบกับ log(k) ตลอดชุด lag คือค่าประมาณ Hurst
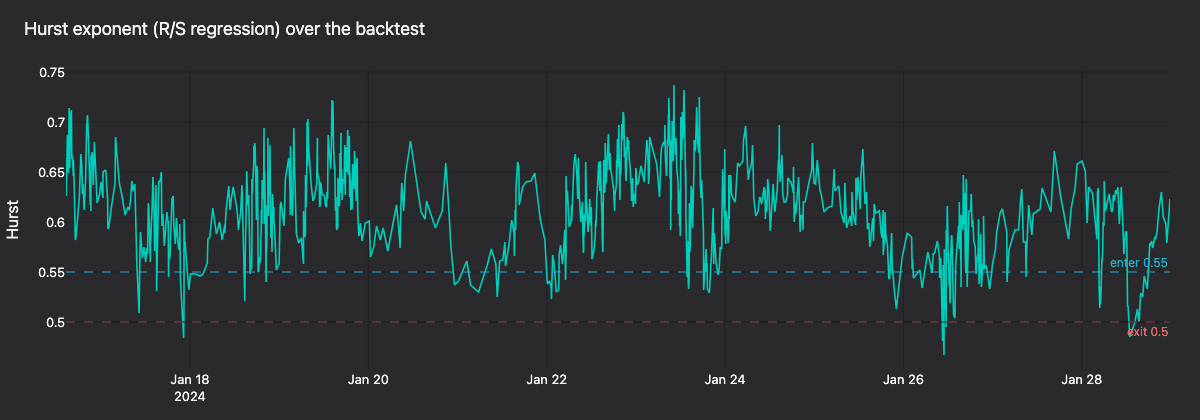
รูปที่ 2. Hurst แบบ rolling ตลอด 14 วันของ PF_XBTUSD (2024-01-15 ถึง 2024-01-28) พร้อมเกณฑ์เข้า 0.55 และเกณฑ์ออก 0.50
ตัวประมาณค่า VPIN
เมื่อ feed ของ venue ระบุฝั่ง aggressor ของ trade ไว้อย่างชัดเจน VPIN จะลดรูปเหลือ
VPIN = mean_k ( |V_B_k - V_S_k| / (V_B_k + V_S_k) )ตลอด k bucket ของ dollar bar ที่ปิดแล้วล่าสุด variant แบบมีเครื่องหมายจะคงเครื่องหมายของ V_B - V_S ไว้และใช้เลือก
ทิศทาง วิธีนี้แม่นยำกว่าการจำแนกแบบ bulk-volume ในสูตรดั้งเดิมของ Easley/Lopez de Prado ซึ่งจำเป็นเฉพาะเมื่อ
สังเกตฝั่ง aggressor โดยตรงไม่ได้
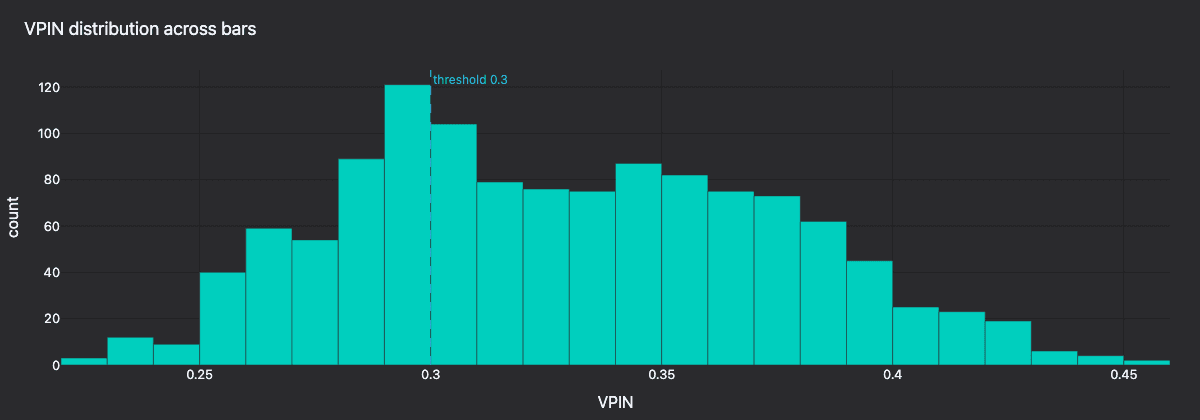
รูปที่ 3. การกระจายของ VPIN ตลอดทุก bar พร้อมเกณฑ์เข้า 0.30
การตั้งค่า
| Parameter | Value | คำอธิบาย |
|---|---|---|
bar_type | 2M-VALUE-LAST | dollar bar ที่ปิดทุก notional USD 2,000,000 |
trade_size | 0.0100 | 0.0100 XBT ต่อ trade (ตรงกับ precision ของ instrument) |
hurst_window | 128 | rolling window ของ log return ของ dollar bar |
hurst_lags | [4, 8, 16, 32] | ชุด lag ที่ใช้ใน R/S regression |
hurst_enter | 0.55 | ค่า Hurst ต่ำสุดสำหรับ regime แบบ trend |
hurst_exit | 0.50 | ต่ำกว่าค่านี้ position ที่เปิดอยู่จะถูกปิด |
vpin_window | 50 | จำนวน volume bucket ที่ปิดแล้วซึ่งนำมาเฉลี่ยเป็น VPIN |
vpin_threshold | 0.30 | VPIN ต่ำสุดที่ถือว่า flow เป็นแบบ informed |
max_holding_secs | 1800 | จำนวนวินาทีที่ถือ position ได้ (ค่าเริ่มต้น 3600; override ที่นี่) |
ตั้ง hurst_window และ vpin_window เป็นค่าในช่วง [1, 16_384]
ขนาด dollar bar, Hurst lag และ VPIN window เชื่อมโยงกันทั้งหมด bar ที่เล็กลงให้การตอบสนองที่เร็วขึ้นแต่ Hurst มี noise มากขึ้น bar ที่ใหญ่ขึ้นทำให้สัญญาณทั้งสองเรียบขึ้น แต่เสี่ยงที่จะมี sample น้อยเกินไปใน backtest แบบวันเดียว
การ setup backtest
ตั้งค่า BacktestEngine ด้วย venue Kraken และ balance เริ่มต้นเป็น USD:
use nautilus_backtest::{
    config::{BacktestEngineConfig, SimulatedVenueConfig},
    engine::BacktestEngine,
};
use nautilus_execution::models::fee::{FeeModelAny, MakerTakerFeeModel};
use nautilus_model::{
    data::Data,
    enums::{AccountType, BookType, OmsType},
    identifiers::Venue,
    instruments::{Instrument, InstrumentAny},
    types::Money,
};

let mut engine = BacktestEngine::new(BacktestEngineConfig::default())?;

engine.add_venue(
    SimulatedVenueConfig::builder()
        .venue(Venue::from("KRAKEN"))
        .oms_type(OmsType::Netting)
        .account_type(AccountType::Margin)
        .book_type(BookType::L1_MBP)
        .starting_balances(vec![Money::from("100_000 USD")])
        .fee_model(
            FeeModelAny::MakerTaker(MakerTakerFeeModel::new(dec!(0.0002), dec!(0.0005))).into(),
        )
        .build()?,
)?;

engine.add_instrument(&InstrumentAny::CryptoPerpetual(instrument))?;
ป้อน trade และ quote ที่โหลดไว้ในรูป variant ของ enum Data:
let mut data: Vec<Data> = trades.into_iter().map(Data::Trade).collect();
data.extend(quotes.into_iter().map(Data::Quote));
engine.add_data(data, None, true, true)?;
เพิ่ม strategy
use nautilus_model::types::Quantity;
use nautilus_trading::examples::strategies::{
    HurstVpinDirectional, HurstVpinDirectionalConfig,
};

let config = HurstVpinDirectionalConfig::builder()
    .instrument_id(instrument_id)
    .bar_type(bar_type)
    .trade_size(Quantity::from("0.0100")) // match instrument size_precision
    .max_holding_secs(1800)
    .build();

engine.add_strategy(HurstVpinDirectional::new(config))?;
รัน backtest
engine.run(None, None, None, false)?;เมื่อใช้ window เริ่มต้น 128/50 และ bar ขนาด USD 2,000,000 ตัวอย่างแบบวันเดียวจะอยู่ในช่วง warmup ตลอดการรัน engine จะ aggregate dollar bar และขับเคลื่อน strategy ด้วย trade และ quote แต่ละตัว Hurst และ VPIN จะไม่ emit ค่าจนกว่า window จะเต็ม หากต้องการเห็นการอัปเดตสัญญาณและการเข้าหรือออกภายในวันเดียว ให้ลดขนาด bar หรือ window ตามที่อธิบายไว้ด้านบน หรือใช้ข้อมูลตั้งแต่สอง session ขึ้นไป
การรัน 14 วัน (2024-01-15 ถึง 2024-01-28) ด้วย config นี้พิมพ์ 1,224 bar และเกิดการเข้า position เพียง 2 ครั้ง, การปิดบางส่วน 1 ครั้ง และการปิด 1 ครั้ง การเข้าที่ห่างกันมากนี้เป็นไปตามการออกแบบ: Hurst และ VPIN ต้องถึงเกณฑ์ ของตัวเองใน quote เดียวกัน ขนาดที่เหลือหลังการปิดบางส่วนด้วย IOC จะคงเปิดอยู่ตลอดช่วงที่เหลือของ session OMS แบบ Netting จะทิ้ง position ที่เหลือนี้ไว้เมื่อ IOC สำหรับการออกถูก fill เพียงบางส่วน
การเชื่อมต่อทั้งหมดข้างต้นมีมาให้เป็น binary ที่รันได้:
cargo run -p nautilus-kraken --features examples \
  --example kraken-hurst-vpin-backtest --release
โดยค่าเริ่มต้นจะอ่าน PF_XBTUSD_trades.csv.gz และ PF_XBTUSD_quotes.csv.gz จาก /tmp/tardis_kraken/
หากต้องการอ่านไฟล์อื่น ให้แก้ค่าคงที่ TRADES_PATH และ QUOTES_PATH ใน
crates/adapters/kraken/examples/engine_hurst_vpin_backtest.rs
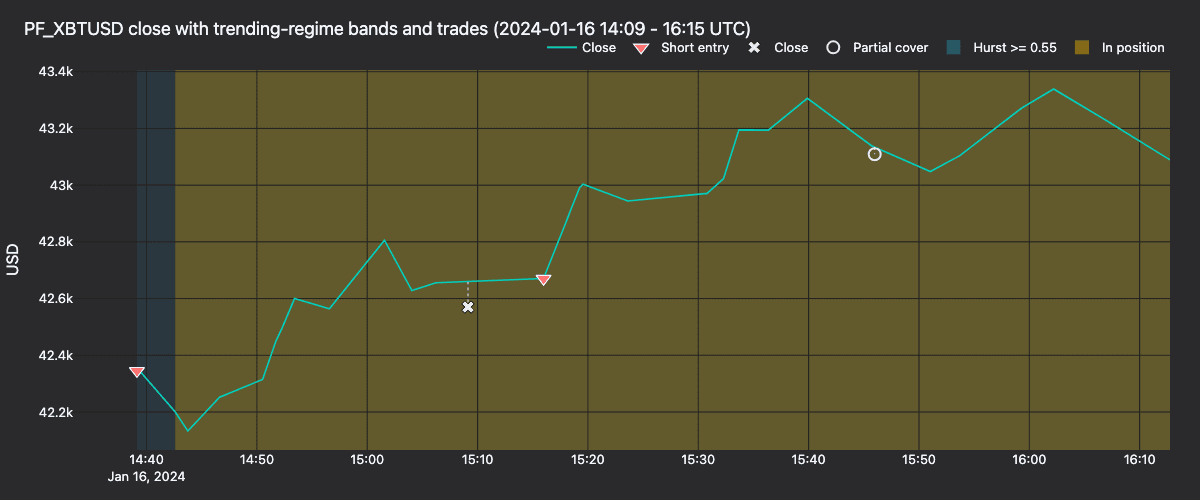
รูปที่ 4. ราคาปิดของวันที่ 2024-01-16 เวลา 14:09-16:15 UTC แถบสีเขียวอมฟ้าแสดง bar ที่ Hurst >= 0.55
แถบสีทองแสดงช่วงที่มี position เปิดอยู่ marker อยู่ที่ราคา fill จริง เส้นประเชื่อมแสดง slippage เทียบกับเส้นราคาปิดของ bar
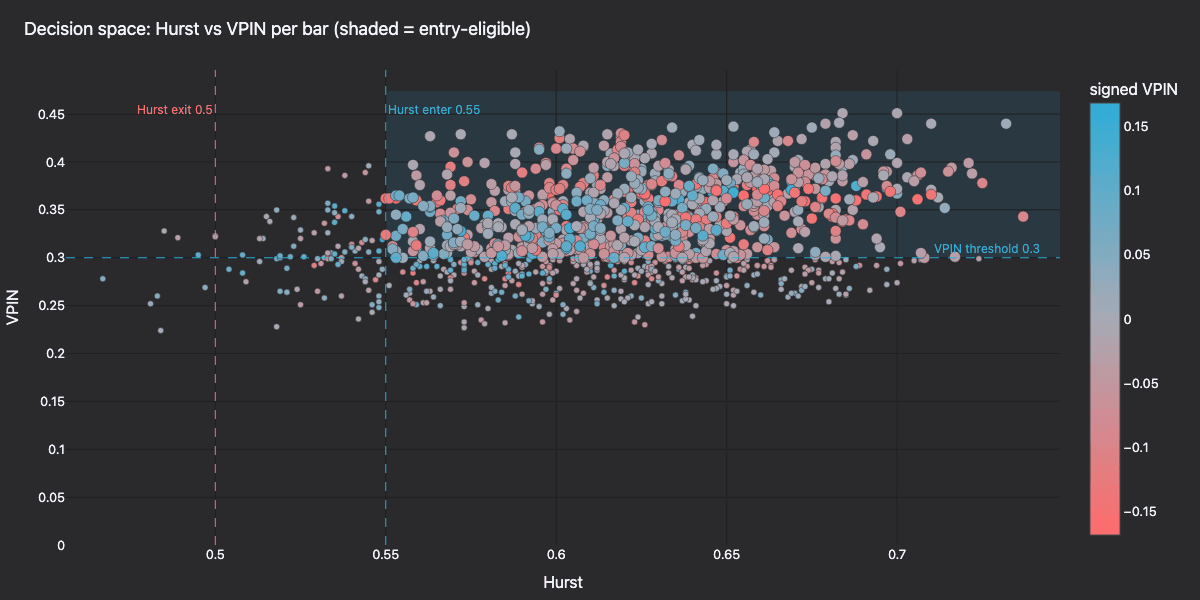
รูปที่ 5. Hurst เทียบกับ VPIN ราย bar ตลอด backtest ระบายสีตาม VPIN แบบมีเครื่องหมาย จตุภาคที่แรเงาแสดง บริเวณที่เข้า position ได้
สร้าง panel ใหม่
strategy ใน backtest จะ log Hurst=… VPIN=… signed=… bar_close=… ทุกครั้งที่ bar ปิด และ log event OrderFilled
มาตรฐานเมื่อเข้าและออก position log เหล่านี้ทำให้สร้าง panel ข้างต้นซ้ำได้ทั้งหมดจาก stdout ของการรัน
หลัง build NautilusTrader จาก source แล้ว ให้รันคำสั่งนี้จาก root ของ repository เพื่อเก็บ log:
RUST_LOG=info cargo run -p nautilus-kraken --features examples \
    --example kraken-hurst-vpin-backtest --release > /tmp/backtest.log 2>&1
หมายเหตุ: ขั้นตอน render panel ในต้นฉบับใช้สคริปต์ Python (
render_panels.py) จึงตัดออก
ขั้นตอนถัดไป
- กรอบการสุ่มตัวอย่าง: ลองใช้เกณฑ์ dollar bar ที่ใหญ่ขึ้นหรือเล็กลง aggregator แบบ
VALUE_IMBALANCEและVALUE_RUNSสร้าง bar ที่ปิดเมื่อมีข้อมูลใหม่เข้ามา ซึ่งเป็นทางเลือกแทนการสุ่มตัวอย่างแบบ dollar คงที่ - เกณฑ์:
hurst_enter,hurst_exitและvpin_thresholdล้วนส่งผลต่อกัน: เกณฑ์เข้าที่สูงขึ้นทำให้สัญญาณเกิด น้อยลงแต่เฉพาะเจาะจงขึ้น เกณฑ์ออกที่แคบลงทำให้ระยะเวลาถือเฉลี่ยสั้นลง - ตัวกรองความผันผวน: เพิ่มตัวประมาณ realized volatility บน bar ชุดเดียวกัน เพื่อระงับการเข้า position ในช่วง session ที่ปั่นป่วนอย่างชัดเจน
- Live trading: เมื่อ backtest ทำงานได้ตามต้องการแล้ว ให้ขับเคลื่อน strategy เดียวกันผ่าน factory ของ live client
ของ Kraken มีตัวอย่างการเชื่อมต่อแบบ live ที่รันได้มาให้ในชื่อ
kraken-hurst-vpin-live
ตัวอย่างนี้เทรดบน Kraken Futures production ด้วยเงินจริง โดยค่าเริ่มต้น: client ทั้งสองใช้ค่าเริ่มต้น
KrakenEnvironment::Live และอ่าน KRAKEN_FUTURES_API_KEY และ KRAKEN_FUTURES_API_SECRET หากต้องการ
paper trade บน demo-futures.kraken.com แทน ให้แก้
crates/adapters/kraken/examples/node_hurst_vpin_live.rs ก่อน:
- ส่ง
trueเป็น argumentdemoให้KrakenCredential::resolve_futures - ตั้ง
environment: KrakenEnvironment::Demo(จากnautilus_kraken::common::enums) บนทั้งKrakenDataClientConfigและKrakenExecutionClientConfig
จากนั้นตัวอย่างจะอ่าน KRAKEN_FUTURES_DEMO_API_KEY และ KRAKEN_FUTURES_DEMO_API_SECRET
cargo run -p nautilus-kraken --features examples \
  --example kraken-hurst-vpin-live
อ่านเพิ่มเติม
- source ของ strategy
HurstVpinDirectional - แนวคิดด้าน data: bar type และการ aggregate
- คู่มือ integration ของ Tardis
- คู่มือ integration ของ Kraken
- เอกสาร Kraken Futures
- Lopez de Prado, M. (2018). Advances in Financial Machine Learning, Wiley. บทที่ 2 (information-driven bar) และบทที่ 19 (VPIN)
แปลจาก เอกสาร NautilusTrader © Nautech Systems Pty Ltd และผู้ร่วมพัฒนา เผยแพร่ภายใต้ LGPL-3.0 ฉบับแปลนี้ตัดเนื้อหาเฉพาะ Python ออกและเน้น Rust