Grid market making แบบ on-chain ด้วย short-term order (dYdX)
tutorial นี้รัน strategy GridMarketMaker ที่มาพร้อมกับโปรเจกต์บน dYdX v4 ผ่าน LiveNode ของ Rust strategy
จะวาง limit order แบบสมมาตรรอบราคา mid และเอียง (skew) grid เพื่อจัดการ inventory ส่วน venue จะหมุนเวียน
short-term order ผ่านการหมดอายุตาม block (time-to-block expiry) แทนการ cancel อย่างชัดเจน
บทนำ
grid market maker ดูแลขั้นบันไดของ buy limit และ sell limit ที่วางรออยู่ตามระยะราคาคงที่รอบ mid ปัจจุบัน
เมื่อ order ถูก fill strategy จะได้กำไรจาก spread ระหว่างระดับ buy และ sell การจัดการ inventory จะคุม net
exposure ให้อยู่ภายใน max_position เพื่อไม่ให้ grid สะสม position ที่เอียงไปทางใดทางหนึ่ง
flowchart LR
    subgraph Inputs ["Quote feed"]
        Q["BBO QuoteTick"]
    end

    subgraph Strategy ["GridMarketMaker"]
        M["mid = (bid + ask) / 2"]
        TH{{"|mid - last_mid|<br/>>= requote_threshold_bps<br/>OR no resting orders"}}
        CA["cancel_all_orders()"]
        SK["skew = skew_factor * net_position"]
        GR["Geometric grid:<br/>buy_n = mid * (1 - bps/10000)^n - skew<br/>sell_n = mid * (1 + bps/10000)^n - skew"]
        SUB["Submit GTD short-term limits<br/>expire_time_secs = 8"]
    end

    subgraph Adapter ["dYdX execution adapter"]
        CL{{"expire_time_secs<br/>< max_short_term_secs?"}}
        ST["Short-term path:<br/>GoodTilBlock = current + N"]
        LT["Long-term path:<br/>standard cancel-on-replace"]
    end

    Q --> M --> TH
    TH -->|yes| CA --> SK --> GR --> SUB
    TH -->|no| Q
    SUB --> CL
    CL -->|yes| ST
    CL -->|no| LT
การเอียง inventory (ได้แรงบันดาลใจจาก Avellaneda-Stoikov)
เมื่อ position ฝั่ง long เพิ่มขึ้น grid ทั้งหมดจะเลื่อนลง (buy ถูกลง, sell ถูกลง) เพื่อกระตุ้นให้เกิด fill ฝั่ง sell เมื่อ position ฝั่ง short เพิ่มขึ้น grid จะเลื่อนขึ้น แนวทางนี้ตาม framework ของ Avellaneda-Stoikov ที่ปรับให้ใช้กับ grid แบบไม่ต่อเนื่อง
ทำไมต้อง dYdX v4
dYdX v4 มีคุณสมบัติต่อไปนี้ที่เหมาะกับ market making:
- Short-term order ที่หมดอายุราว 20 วินาที: วาง order ได้ด้วย latency ต่ำ และไม่มีค่าใช้จ่ายในการเก็บข้อมูล on-chain
- Block time ราว 0.5 วินาที ทำให้รอบการยืนยันเร็ว
- ไม่มีค่า gas สำหรับการ cancel: การ cancel short-term order ฟรีภายใต้การป้องกัน replay แบบ GTB
- On-chain order book ที่ match แบบ deterministic ในแต่ละ block
- Batch cancel:
MsgBatchCancelครั้งเดียวล้าง short-term order ทั้งหมด
สิ่งที่ต้องเตรียม
Account dYdX ที่มีเงินทุน
คุณต้องมี account dYdX ที่มี collateral เป็น USDC ตัวอย่างนี้เทรดบน mainnet โดยค่าเริ่มต้น หัวข้อ รันตัวอย่าง แสดงวิธีสลับไปใช้ testnet ดูหัวข้อ Testnet setup ในคู่มือ integration สำหรับวิธีสร้างและเติมเงินเข้า account บน testnet ส่วน API trading key เป็นทางเลือก: adapter จะ sign ด้วย private key ของ account เอง เว้นแต่คุณจะตั้งค่า permissioned key trading
Environment variable
# Mainnet
export DYDX_PRIVATE_KEY="0x..."
export DYDX_WALLET_ADDRESS="dydx1..."

# Testnet
export DYDX_TESTNET_PRIVATE_KEY="0x..."
export DYDX_TESTNET_WALLET_ADDRESS="dydx1..."
ภาพรวมของ strategy
การตั้งราคา grid แบบ geometric
แต่ละระดับห่างจาก mid เป็นเปอร์เซ็นต์คงที่ (basis point):
Buy level N:  mid * (1 - bps/10000)^N - skew
Sell level N: mid * (1 + bps/10000)^N - skew
โดยที่ skew = skew_factor * net_position
สำหรับ grid 3 ระดับที่ grid_step_bps=100 (1%) รอบ mid ที่ 1000.00:
                        Sell 3: 1030.30
                    Sell 2: 1020.10
                Sell 1: 1010.00
            ─── Mid: 1000.00 ───
                Buy 1:  990.00
                    Buy 2:  980.10
                        Buy 3:  970.30
เมื่อมี position long 2 และ skew_factor=1.0 grid ทั้งหมดจะเลื่อนลง 2.0:
                        Sell 3: 1028.30
                    Sell 2: 1018.10
                Sell 1: 1008.00
            ─── Mid: 1000.00 ───
                Buy 1:  988.00
                    Buy 2:  978.10
                        Buy 3:  968.30
การจัดการ inventory
strategy บังคับขีดจำกัด position ผ่านกลไกสองแบบ:
max_position: เพดานตายตัวของ net exposure (long หรือ short) strategy จะข้ามระดับใดก็ตามที่ exposure ที่คาดการณ์จะเกินเพดานนี้- Exposure ที่คาดการณ์: ก่อนแต่ละระดับ strategy จะติดตาม exposure กรณีเลวร้ายที่สุดต่อฝั่ง (position ปัจจุบัน + buy / sell order ที่ค้างอยู่ทั้งหมด) เพื่อป้องกันการผูกมัดเกินขีดจำกัด
การเรียก cancel_all_orders เป็นแบบ asynchronous order ที่ค้างอยู่อาจยังถูก fill ระหว่าง cancel request กับ
การยืนยัน การตรวจ exposure กรณีเลวร้ายที่สุดต่อฝั่งช่วยป้องกัน exposure เกินชั่วขณะระหว่างช่วง cancel-requote
เกณฑ์การ requote
requote_threshold_bps ควบคุมว่า mid ต้องเคลื่อนไหวมากแค่ไหนก่อนที่ strategy จะ cancel order ที่เปิดอยู่ทั้งหมด
และวาง grid ใหม่:
- เกณฑ์ต่ำ (5 bps): ตอบสนองเร็วขึ้น มีธุรกรรม cancel/place มากขึ้น
- เกณฑ์สูง (50 bps): ธุรกรรมน้อยลง แต่ order อาจอยู่ห่างจากราคาปัจจุบันมากขึ้น
Configuration
| Parameter | Type | ค่าเริ่มต้น | คำอธิบาย |
|---|---|---|---|
instrument_id | InstrumentId | required | instrument ที่จะเทรด (เช่น ETH-USD-PERP.DYDX) |
max_position | Quantity | required | net exposure สูงสุด (long หรือ short) |
trade_size | Quantity | None | ขนาดต่อระดับของ grid ถ้าเป็น None จะใช้ min_quantity ของ instrument หรือ 1.0 |
num_levels | usize | 3 | จำนวนระดับ buy และ sell |
grid_step_bps | u32 | 10 | ระยะห่างของ grid เป็น basis point (10 = 0.1%) |
skew_factor | f64 | 0.0 | ความแรงในการเลื่อน grid ตาม inventory |
requote_threshold_bps | u32 | 5 | การเคลื่อนไหวของ mid ขั้นต่ำเป็น bps ก่อน requote |
expire_time_secs | Option<u64> | None | เวลาหมดอายุของ order เป็นวินาที ใช้ GTD เมื่อตั้งไว้ มิฉะนั้นใช้ GTC |
on_cancel_resubmit | bool | false | ส่ง grid ใหม่ที่ quote ถัดไปหลังการ cancel ที่ไม่คาดคิด |
การเลือก parameter
grid_step_bps: [50, 100] bps ในตลาดที่ผันผวน และ [5, 20] bps ในสภาวะสงบ grid ที่กว้างกว่าได้ spread ต่อ fill มากกว่าแต่ fill น้อยครั้งกว่าskew_factor: เริ่มที่0.0ค่า0.5จะเลื่อน grid 0.5 หน่วยราคาต่อ net position หนึ่งหน่วย skew ที่มาก เกินไปอาจทำให้ grid ทั้งหมดอยู่เหนือหรือต่ำกว่า midexpire_time_secs: สำหรับ short-term order ของ dYdX ให้ตั้งเป็น8วินาที ซึ่งพอดีภายในหน้าต่าง short-term 40 block (ราว 20 วินาที) และทำให้ order อยู่บนเส้นทาง short-term ที่เร็ว เมื่อเป็นNoneorder จะใช้ GTC และเส้นทาง long-termon_cancel_resubmit: กระตุ้นการส่งใหม่ที่ quote tick ถัดไปหลังการ cancel ที่ strategy ไม่ได้เริ่มเอง (short-term order หมดอายุจาก indexer, self-trade prevention, risk limit) indexer จะปล่อย cancel event สำหรับ short-term order แต่ละตัวไม่นานหลังจากหมดอายุ flag นี้จะ reset จุดยึด (anchor) ของการ requote เพื่อให้ quote ถัดไปสร้าง grid ใหม่ แม้ mid จะยังเคลื่อนไหวไม่เกินrequote_threshold_bps
ข้อพิจารณาเฉพาะของ dYdX
การหมดอายุของ short-term order
เมื่อ expire_time_secs=8 adapter จะจัด order เป็นประเภท short-term:
- adapter ตรวจว่า
8s < max_short_term_secs (40 blocks * ~0.5s = ~20s) - adapter ส่ง order เป็น short-term พร้อม
GoodTilBlock = current_height + N - order หมดอายุบน chain หลังจากราวแปดวินาทีถ้าไม่ถูก fill การหมดอายุไม่มีค่า gas (การป้องกัน replay แบบ GTB
จัดการบน chain) indexer ยังปล่อย event
OrderCanceledสำหรับ order ที่หมดอายุแต่ละตัวไม่นานหลัง block ที่หมดอายุ strategy จึงเห็นการหมดอายุผ่านเส้นทาง cancel event ปกติ
นี่คือ configuration ที่แนะนำสำหรับ market making เพราะ:
- short-term order มี latency ต่ำกว่า
- การหมดอายุไม่มีค่า gas บน chain
- การ requote อย่างต่อเนื่อง (ขับเคลื่อนด้วย cancel event ที่ indexer ปล่อยเมื่อ
on_cancel_resubmit=true) จะแทนที่ order ที่หมดอายุ
ดูรายละเอียดทั้งหมดได้ที่หัวข้อ order classification ในคู่มือ integration
การ cancel ที่ไม่คาดคิดและ on_cancel_resubmit
set pending_self_cancels ใช้แยกการ cancel ที่ strategy เริ่มเองออกจากการ cancel ที่ไม่คาดคิด:
- เมื่อ strategy เรียก
cancel_all_ordersจะบันทึก order ID ที่เปิดอยู่ทั้งหมดไว้ในpending_self_cancels - เมื่อ
on_order_canceledทำงาน:- ถ้า order ID อยู่ใน
pending_self_cancelsแสดงว่าเป็นการ cancel ของตัวเองและไม่ต้องทำอะไร - มิฉะนั้น strategy ไม่ได้เป็นผู้เริ่ม cancel (short-term order หมดอายุ, self-trade prevention หรือ risk limit)
เมื่อ
on_cancel_resubmit=trueจะ resetlast_quoted_midเพื่อให้ quote ถัดไปกระตุ้นการส่ง grid ใหม่ทั้งหมด
- ถ้า order ID อยู่ใน
วิธีนี้ป้องกันการ requote ที่ไม่จำเป็นระหว่าง cancel request ของ strategy เอง ขณะที่ยังตอบสนองต่อการ cancel ที่ไม่คาดคิด
callback on_order_filled ยังลบ order ที่ fill ครบแล้วออกจาก pending_self_cancels ด้วย ถ้า order ถูก fill
ก่อนการยืนยัน cancel จะมาถึง วิธีนี้ป้องกันไม่ให้รายการที่ค้างเก่าสะสม partial fill จะคง order ID ไว้ เพื่อให้
การ cancel ของตัวเองในภายหลังยังถูกระบุได้ถูกต้อง
การ quantize order
OrderMessageBuilder ของ adapter quantize ราคาและขนาดสำหรับ market ของ dYdX ให้อัตโนมัติ ไม่ต้องปัดหรือ
แปลงค่าเอง ดูรายละเอียดได้ที่ Price and size quantization
Post-only order
strategy ส่ง order ของ grid ทั้งหมดด้วย post_only=true exchange จะ accept แล้ว cancel ทันทีสำหรับ order
แบบ post-only ใดๆ ที่จะข้าม spread ตอน match strategy จะเห็น OrderCanceled ไม่ใช่ OrderRejected ดังนั้น
ทุก fill จึงใช้อัตราค่าธรรมเนียม maker และ grid จะไม่กิน offer ของตัวเองระหว่างช่วง requote
การรันและการหยุด
การตั้งค่าสภาพแวดล้อม
credential โหลดจาก environment variable หรือไฟล์ .env ที่ root ของโปรเจกต์ (โหลดอัตโนมัติผ่าน dotenvy):
# Direct export
export DYDX_PRIVATE_KEY="0x..."
export DYDX_WALLET_ADDRESS="dydx1..."# .env equivalent
DYDX_PRIVATE_KEY=0x...
DYDX_WALLET_ADDRESS=dydx1...รันตัวอย่าง
คำสั่งนี้วาง order จริงบน dYdX mainnet โดยค่าเริ่มต้น
ค่าคงที่ DYDX_NETWORK ใกล้ส่วนบนของ crates/adapters/dydx/examples/node_grid_mm.rs คือ DydxNetwork::Mainnet
ตัวอย่างนี้อ่าน DYDX_PRIVATE_KEY และ DYDX_WALLET_ADDRESS
หากต้องการรันบน testnet ให้ตั้ง DYDX_NETWORK เป็น DydxNetwork::Testnet แล้ว build ใหม่
จากนั้นตัวอย่างจะอ่าน DYDX_TESTNET_PRIVATE_KEY และ DYDX_TESTNET_WALLET_ADDRESS
cargo run --example dydx-grid-mm --package nautilus-dydx --features examplesการหยุดอย่างนุ่มนวล
กด Ctrl+C เพื่อหยุด node ลำดับการ shutdown:
- node ได้รับ SIGINT, trader หยุด และ
on_stopทำงาน - strategy cancel order ทั้งหมดและปิด position
- node ประมวลผล event ที่เหลือในช่วงผ่อนผัน 5 วินาที (
delay_post_stop_secs) - client disconnect และ node จบการทำงาน
อธิบายโค้ด
function main อยู่ที่
crates/adapters/dydx/examples/node_grid_mm.rs
สำเนาแบบย่อนี้ใส่ค่าคงที่ของตัวอย่างไว้ในโค้ดโดยตรง:
const DYDX_NETWORK: DydxNetwork = DydxNetwork::Mainnet;

#[tokio::main]
async fn main() -> Result<(), Box<dyn std::error::Error>> {
    dotenvy::dotenv().ok();

    let network = DYDX_NETWORK;

    let environment = Environment::Live;
    let trader_id = TraderId::from("TESTER-001");
    let account_id = AccountId::from("DYDX-001");
    let node_name = "DYDX-GRID-MM-001".to_string();
    let instrument_id = InstrumentId::from("ETH-USD-PERP.DYDX");

    let data_config = DydxDataClientConfig {
        network,
        ..Default::default()
    };

    let exec_config = DydxExecutionClientConfig {
        account_id,
        network,
        ..Default::default()
    };

    let data_factory = DydxDataClientFactory::new();
    let exec_factory = DydxExecutionClientFactory::new();

    let log_config = LoggerConfig {
        stdout_level: LevelFilter::Info,
        ..Default::default()
    };

    let mut node = LiveNode::builder(trader_id, environment)?
        .with_name(node_name)
        .with_logging(log_config)
        .add_data_client(None, Box::new(data_factory), Box::new(data_config))?
        .add_exec_client(None, Box::new(exec_factory), Box::new(exec_config))?
        .with_reconciliation(false)
        .with_delay_post_stop_secs(5)
        .build()?;

    let config = GridMarketMakerConfig::builder()
        .instrument_id(instrument_id)
        .max_position(Quantity::from("0.10"))
        .num_levels(3)
        .grid_step_bps(100)
        .skew_factor(0.5)
        .requote_threshold_bps(10)
        .expire_time_secs(8)
        .on_cancel_resubmit(true)
        .build();
    let strategy = GridMarketMaker::new(config);

    node.add_strategy(strategy)?;
    node.run().await?;

    Ok(())
}
จุดสำคัญของ configuration:
dotenvy::dotenv().ok(): โหลด.envจาก root ของโปรเจกต์ถ้ามีwith_reconciliation(false): ปิดไว้เพื่อความเรียบง่าย ควรเปิดใน production เพื่อกู้คืน state ข้ามการ restartwith_delay_post_stop_secs(5): ช่วงผ่อนผันให้ event การ cancel และการปิดที่ค้างอยู่เสร็จสิ้นระหว่าง shutdown
Flow ของ event
flowchart TB
    A[LiveNode starts] --> B[connect: HTTP instruments + WebSocket channels]
    B --> C[on_start subscribes to quotes]
    C --> D[on_quote]
    D --> E{should_requote?}
    E -->|no| D
    E -->|yes| F[cancel_all_orders]
    F --> G[compute grid with skew]
    G --> H[submit GTD short-term limits]
    H --> I[on_order_filled]
    H --> J[on_order_canceled]
    I --> D
    J --> D
    K[on_stop] --> L[cancel_all_orders + close positions]
กลไกภายในของ strategy
snippet Rust ต่อไปนี้เป็นฉบับย่อของ source ของ strategy ใน
crates/trading/src/examples/strategies/grid_mm/strategy.rs
ซึ่งมีการจัดการ error และการติดตาม state ที่ snippet เหล่านี้ละไว้
การกำหนดขนาด trade (on_start)
strategy กำหนดขนาด trade จาก cache ของ instrument ตามลำดับนี้:
- ค่าที่ตั้งค่าไว้
min_quantityของ instrument1.0เป็นค่าสำรองสุดท้าย
fn on_start(&mut self) -> anyhow::Result<()> {
    let instrument_id = self.config.instrument_id;
    let (instrument, size_precision, min_quantity) = {
        let cache = self.cache();
        let instrument = cache
            .instrument(&instrument_id)
            .ok_or_else(|| anyhow::anyhow!("Instrument {instrument_id} not found in cache"))?;
        (
            instrument.clone(),
            instrument.size_precision(),
            instrument.min_quantity(),
        )
    };
    self.price_precision = Some(instrument.price_precision());
    self.instrument = Some(instrument);

    if self.trade_size.is_none() {
        self.trade_size =
            Some(min_quantity.unwrap_or_else(|| Quantity::new(1.0, size_precision)));
    }

    self.subscribe_quotes(instrument_id, None, None);
    Ok(())
}
Quote handler (on_quote, ฉบับย่อ)
fn on_quote(&mut self, quote: &QuoteTick) -> anyhow::Result<()> {
    let mid_f64 = (quote.bid_price.as_f64() + quote.ask_price.as_f64()) / 2.0;
    let mid = Price::new(
        mid_f64,
        self.price_precision
            .expect("price_precision should be resolved in on_start"),
    );

    if !self.should_requote(mid) {
        return Ok(()); // Mid hasn't moved enough, keep existing grid
    }

    self.cancel_all_orders(
        instrument_id,
        None,
        None,
        true, // Restrict cancellation to this strategy.
        None,
    )?;

    let (net_position, worst_long, worst_short) = { /* ... */ };

    let grid = self.grid_orders(mid, net_position, worst_long, worst_short);

    if grid.is_empty() {
        return Ok(()); // Don't advance requote anchor when fully constrained
    }

    let (tif, expire_time) = match self.config.expire_time_secs {
        Some(secs) => {
            let now_ns = self.clock().timestamp_ns();
            let expire_ns = now_ns + secs * 1_000_000_000;
            (Some(TimeInForce::Gtd), Some(expire_ns))
        }
        None => (None, None),
    };

    for (side, price) in grid {
        let order = self.order().limit(
            instrument_id,
            side,
            trade_size,
            price,
            tif,
            expire_time,
            Some(true), // post_only
        );
        self.submit_order(order, None, None)?;
    }

    self.last_quoted_mid = Some(mid);
    Ok(())
}
การตั้งราคา grid (grid_orders)
method grid_orders คำนวณราคา grid แบบ geometric และบังคับ max_position ต่อระดับ:
fn grid_orders(
    &self,
    mid: Price,
    net_position: f64,
    worst_long: Decimal,
    worst_short: Decimal,
) -> Vec<(OrderSide, Price)> {
    let instrument = self
        .instrument
        .as_ref()
        .expect("instrument should be resolved in on_start");
    let mid_f64 = mid.as_f64();
    let skew_f64 = self.config.skew_factor * net_position;
    let pct = self.config.grid_step_bps as f64 / 10_000.0;
    let trade_size = self
        .trade_size
        .expect("trade_size should be resolved in on_start")
        .as_decimal();
    let max_pos = self.config.max_position.as_decimal();
    let mut projected_long = worst_long;
    let mut projected_short = worst_short;
    let mut orders = Vec::new();

    for level in 1..=self.config.num_levels {
        let buy_f64 = mid_f64 * (1.0 - pct).powi(level as i32) - skew_f64;
        let sell_f64 = mid_f64 * (1.0 + pct).powi(level as i32) - skew_f64;
        let buy_price = instrument.next_bid_price(buy_f64, 0);
        let sell_price = instrument.next_ask_price(sell_f64, 0);

        if let Some(buy_price) = buy_price
            && projected_long + trade_size <= max_pos
        {
            orders.push((OrderSide::Buy, buy_price));
            projected_long += trade_size;
        }

        if let Some(sell_price) = sell_price
            && projected_short - trade_size >= -max_pos
        {
            orders.push((OrderSide::Sell, sell_price));
            projected_short -= trade_size;
        }
    }

    orders
}
ผลลัพธ์จากการรันบน mainnet 35 วินาที
การรันบน mainnet 35 วินาทีกับ ETH-USD-PERP.DYDX ด้วย config ของตัวอย่าง (grid_step_bps=100, num_levels=3,
skew_factor=0.5, requote_threshold_bps=10, expire_time_secs=8) จับได้ 47 requote event, การส่ง order 276 ครั้ง,
accept 67 ครั้ง และ cancel 54 ครั้ง ขณะนั้น ETH เทรดอยู่ใกล้ 2,281 USD ราคาไม่เคยเคลื่อนไหวมากพอจะกระตุ้นเกณฑ์
requote 10 bps รอบส่วนใหญ่จึงเริ่มจากการหมดอายุของ short-term order ทุก 8 วินาที แทนการเคลื่อนไหวของราคา
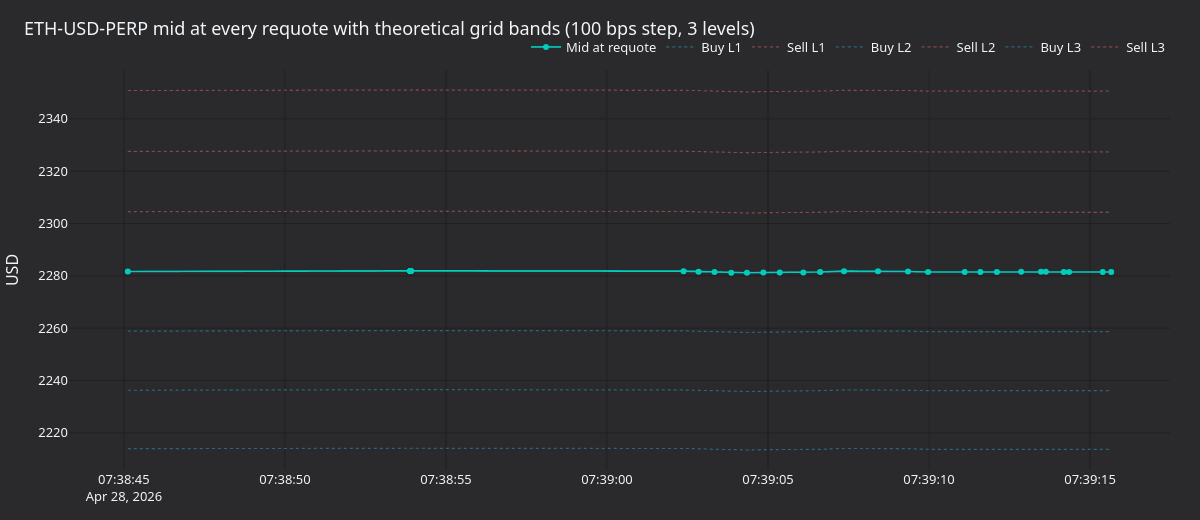
รูปที่ 1 mid ของ ETH-USD-PERP ที่แต่ละ requote พร้อมแถบ grid ตามทฤษฎีหกแถบ (ฝั่งละ 3 ระดับ, step 100 bps) mid อยู่ใกล้ 2,281 USD ระดับ buy และ sell ด้านในอยู่ที่ราว 2,258 และ 2,304 USD
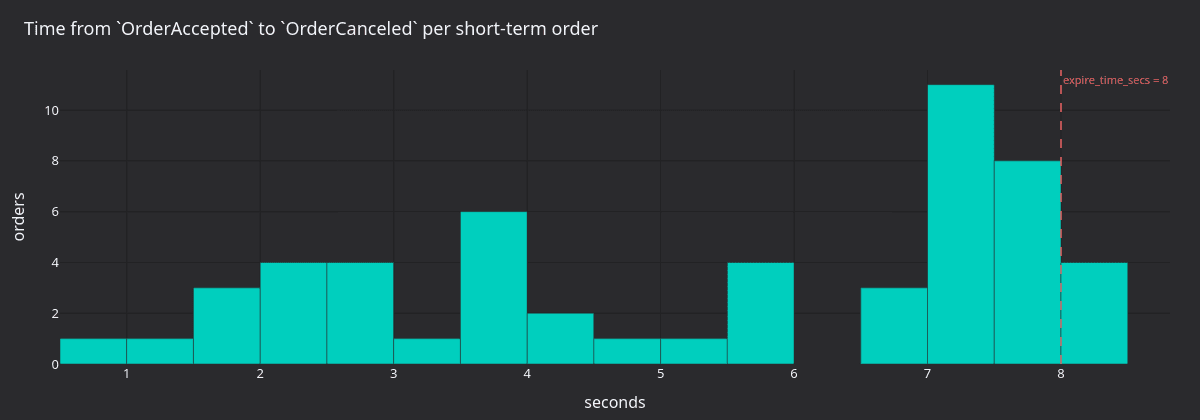
รูปที่ 2 เวลาจาก OrderAccepted ถึง OrderCanceled ต่อ short-term order หนึ่งตัว เป็นวินาที กลุ่มก้อนใหญ่
ใกล้ [7, 8] วินาทีตรงกับการตั้งค่า expire_time_secs=8 กลุ่มเล็กที่ต่ำกว่า 6 วินาทีคือการ cancel ที่ strategy
เริ่มเองระหว่างช่วง requote
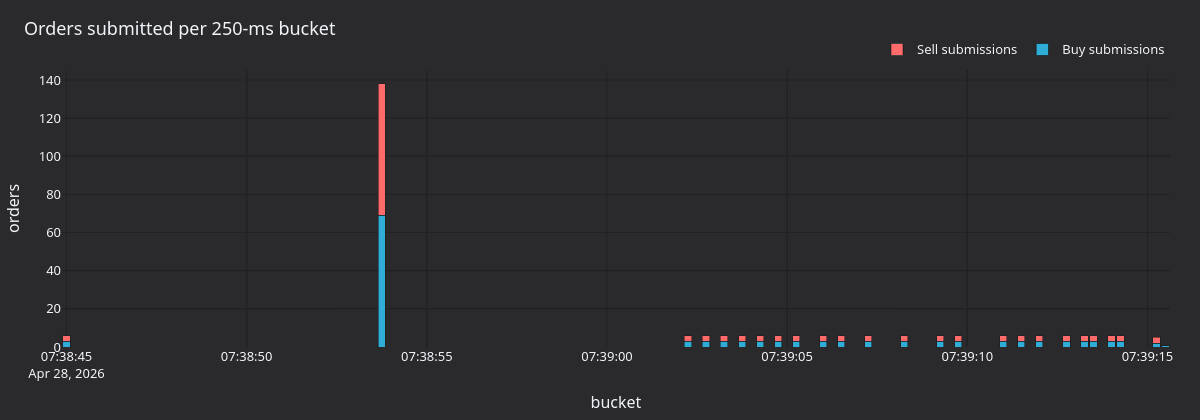
รูปที่ 3 จำนวนการส่ง order ต่อช่วง 250 ms แยกตาม side แต่ละรอบ requote วาง order หกตัว (buy 3 + sell 3) ระยะห่างระหว่างแต่ละชุดคือ interval ของการ requote
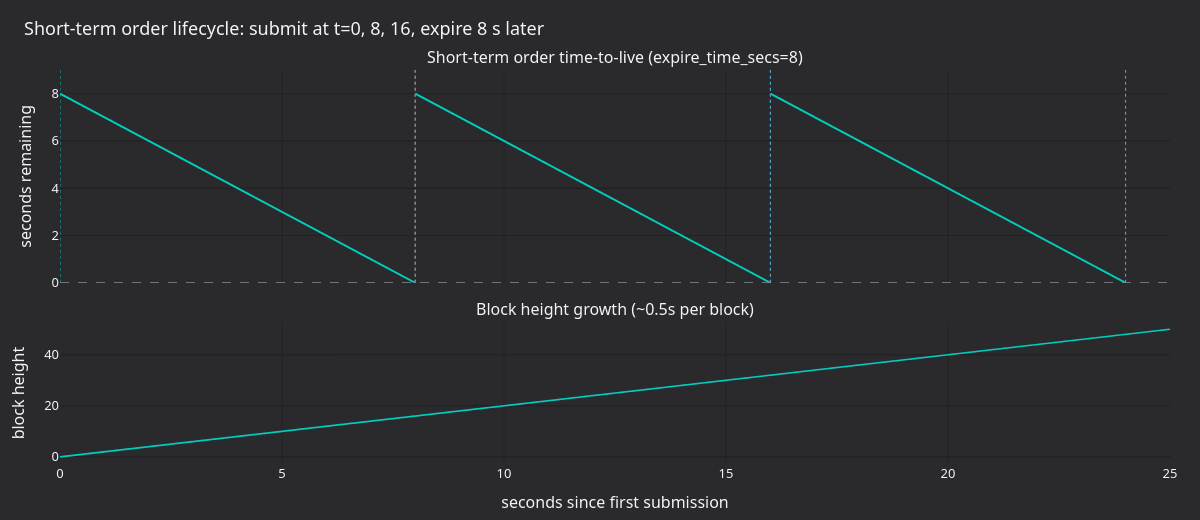
รูปที่ 4 timeline ตามทฤษฎีของ short-term order ที่ expire_time_secs=8 และ block 0.5 วินาที แผงด้านล่าง
ติดตามการเพิ่มขึ้นของ block height ของ chain โดยเป้าหมาย GoodTilBlock ของแต่ละ order ตั้งไว้ล่วงหน้าราว 16 block
ทำให้หมดอายุในแปดวินาที
สร้าง panel ใหม่
การรันเพื่อจับข้อมูลจะวาง order จริงบน dYdX mainnet โดยค่าเริ่มต้น หากต้องการจับข้อมูลจากการรันบน testnet แทน
ให้ตั้ง DYDX_NETWORK เป็น DydxNetwork::Testnet ก่อน build (ดู รันตัวอย่าง)
หลัง build NautilusTrader จาก source แล้ว ให้รันคำสั่งเหล่านี้จาก root ของ repository เพื่อ build ตัวอย่างและ จับ log จากการรันบน mainnet 35 วินาที:
cargo build --release --example dydx-grid-mm --package nautilus-dydx --features examples

# Capture a 35-second mainnet run.
timeout 35 ./target/release/examples/dydx-grid-mm > /tmp/dydx_main.log 2>&1
หมายเหตุ: ต้นฉบับใช้ script Python (
docs/tutorials/assets/grid_market_maker_dydx/render_panels.py) วาด panel จาก log นี้ จึงตัดขั้นตอนนั้นออก
การติดตามและทำความเข้าใจ output
Log message
| Log message | ความหมาย |
|---|---|
Requoting grid: mid=X, last_mid=Y | refresh grid หลังการเคลื่อนไหวเกินเกณฑ์, การ reset anchor หรือ grid ว่าง |
Submit short-term order N | ส่ง order ผ่านเส้นทาง broadcast แบบ short-term |
BatchCancel N short-term orders | execute batch cancel สำหรับ order ที่หมดอายุ/ค้างเก่า |
benign cancel error, treating as success | cancel order ที่ fill หรือหมดอายุไปแล้ว (ปกติ) |
Sequence mismatch detected, will resync and retry | sequence error ของ Cosmos SDK กำลังกู้คืนอัตโนมัติ |
บรรทัด Submit short-term order, BatchCancel และ benign cancel ถูก log ที่ระดับ DEBUG ตัวอย่างตั้ง
stdout_level: LevelFilter::Info ไว้ จึงต้องเปลี่ยนเป็น LevelFilter::Debug เพื่อดูบรรทัดเหล่านี้
รูปแบบพฤติกรรมที่คาดหวัง
- Startup: instrument โหลด, WebSocket เชื่อมต่อ, quote แรกกระตุ้น grid เริ่มต้น
- Steady state: grid คงอยู่ข้าม tick การ requote เกิดเมื่อ mid เคลื่อนไหวอย่างน้อย
requote_threshold_bps, grid ว่าง หรือมี event ที่ reset anchor การปฏิเสธและ event การหมดอายุจะ reset anchor ส่วนการ cancel ที่ไม่คาดคิด จะ reset เมื่อon_cancel_resubmit=true - Fill: position อัปเดต, skew ปรับ และการ requote ครั้งถัดไปจะเลื่อน grid
- Expiry: short-term order หมดอายุบน chain หลังราวแปดวินาที indexer ปล่อย cancel event สำหรับแต่ละตัว และ quote ถัดไปจะ refresh grid
- Shutdown: order ทั้งหมดถูก cancel, position ปิด, WebSocket disconnect
เคล็ดลับการปรับแต่ง
ความผันผวนสูงกับต่ำ
| สภาวะ | การปรับ |
|---|---|
| ผันผวนสูง | grid_step_bps กว้างขึ้น ([100, 200]), num_levels น้อยลง, skew_factor ต่ำลง |
| ผันผวนต่ำ | grid_step_bps แคบลง ([10, 30]), num_levels มากขึ้น, skew_factor สูงขึ้น |
| liquidity บาง | เพิ่ม requote_threshold_bps เพื่อลดความถี่ของการ cancel |
หลาย instrument
รัน instance ของ GridMarketMaker แยกกันต่อ instrument แต่ละ instance ดูแล grid, position และ state ของการ
cancel ของตัวเองอย่างอิสระ:
let btc_config = GridMarketMakerConfig::builder()
    .instrument_id(InstrumentId::from("BTC-USD-PERP.DYDX"))
    .max_position(Quantity::from("0.001"))
    .base(
        StrategyConfig::builder()
            .strategy_id(StrategyId::from("GRID_MM-BTC"))
            .order_id_tag("BTC".to_string())
            .build()?,
    )
    .grid_step_bps(50)
    .build();

let eth_config = GridMarketMakerConfig::builder()
    .instrument_id(InstrumentId::from("ETH-USD-PERP.DYDX"))
    .max_position(Quantity::from("0.10"))
    .base(
        StrategyConfig::builder()
            .strategy_id(StrategyId::from("GRID_MM-ETH"))
            .order_id_tag("ETH".to_string())
            .build()?,
    )
    .grid_step_bps(100)
    .build();

node.add_strategy(GridMarketMaker::new(btc_config))?;
node.add_strategy(GridMarketMaker::new(eth_config))?;
สลับระหว่าง mainnet กับ testnet
ตัวอย่างเลือก network จากค่าคงที่ DYDX_NETWORK ใกล้ส่วนบนของไฟล์ (DydxNetwork::Mainnet โดยค่าเริ่มต้น)
เปลี่ยนเป็น DydxNetwork::Testnet แล้ว build ใหม่เพื่อรันบน testnet
อ่านเพิ่มเติม
- dYdX v4 Integration Guide: reference ฉบับเต็มของ adapter
- dYdX Protocol Documentation: เอกสารทางการของ protocol
- Order types: กลไกของ order ระดับ protocol
แปลจาก เอกสาร NautilusTrader © Nautech Systems Pty Ltd และผู้ร่วมพัฒนา เผยแพร่ภายใต้ LGPL-3.0 ฉบับแปลนี้ตัดเนื้อหาเฉพาะ Python ออกและเน้น Rust