Gold Perpetual Book Imbalance with Proxy Futures Data (AX Exchange)
tutorial นี้ backtest strategy แบบ top-of-book imbalance บน XAU-PERP ที่
AX Exchange โดยใช้ quote แบบ mbp-1 ของสัญญา gold futures ของ CME (GC.v.0) จาก
Databento เป็นข้อมูลตัวแทน (proxy)
หมายเหตุ: ต้นฉบับมีเฉพาะตัวอย่าง Python จึงตัดออก ดูวิธีรัน backtest ด้วย Rust ได้ที่ Run a Backtest (Rust)
บทนำ
top-of-book imbalance เป็นสัญญาณระดับ microstructure เมื่อฝั่งหนึ่งของ BBO มีขนาด order ที่วางรออยู่มากกว่าอีกฝั่งมาก book จะเอียงไปทางฝั่งนั้น เมื่อฝั่งที่หนักกว่าดูดซับ flow ไว้ ราคาในระยะสั้นมักเคลื่อนไปทางฝั่งที่บางกว่า
strategy ตัวอย่าง OrderBookImbalance ของ AX จะ submit limit order แบบ fill-or-kill (FOK) ที่กินฝั่งที่บางกว่า เช่น
ซื้อที่ ask เมื่อฝั่ง bid มีขนาดมากกว่า โดยจะ submit order ทุกครั้งที่อัตราส่วนระหว่างสองฝั่งน้อยกว่า threshold และพ้นช่วง
cooldown แล้ว
strategy ต้องการแค่ BBO จึงใช้ quote data แบบ mbp-1 (market by price, best bid/ask เดียว) ไม่ต้องใช้ L2 book เต็ม
ซึ่งช่วยลดค่าข้อมูลสำหรับการ backtest
OrderBookImbalance เป็น strategy เพื่อการสอน และไม่มี edge
flowchart LR
    subgraph Inputs ["Data"]
        D["Databento mbp-1 quotes"]
    end

    subgraph Engine ["BacktestEngine"]
        L["DatabentoDataLoader"]
        Q["QuoteTick stream"]
        B["QuoteTick BBO"]
    end

    subgraph Strategy ["OrderBookImbalance"]
        R{{"larger > trigger_min_size<br/>AND smaller/larger < ratio<br/>AND cooldown elapsed"}}
        D2{{"bid_size > ask_size?"}}
        BUY["Submit FOK BUY at best ask"]
        SELL["Submit FOK SELL at best bid"]
    end

    D --> L --> Q --> B
    B --> R
    R -->|yes| D2
    D2 -->|yes| BUY
    D2 -->|no| SELL
ทำไมต้องใช้ข้อมูล proxy
Databento ยังไม่ครอบคลุม AX Exchange สัญญา gold futures GC ของ CME เป็น gold derivative ที่มี liquidity สูงที่สุดในโลก
จึงให้ microstructure ที่เป็นตัวแทนได้ดีสำหรับการ backtest strategy ทองคำ continuous contract GC.v.0 ต่อข้อมูลข้าม
วันหมดอายุโดยใช้สัญญาที่มี volume สูงที่สุด ซึ่งตาม liquidity เช่นเดียวกับที่ perpetual ทำ
พารามิเตอร์ stype_in="continuous" จะ resolve symbol ผ่าน continuous mapping ของ Databento ตอน request การ override
instrument_id ตอนโหลดจึงปลอดภัย เพราะ mapping นี้เลือก instrument อ้างอิงเพียงตัวเดียว ณ ขณะใดขณะหนึ่ง
อ่านเพิ่มเติมเกี่ยวกับความสามารถในการพยากรณ์ของ feature ด้าน book imbalance ได้ที่ บทความของ Databento เรื่อง HFT signals with sklearn
สิ่งที่ต้องมีก่อน
- ติดตั้ง NautilusTrader แล้ว
- clone ของ repository NautilusTrader:
git clone https://github.com/nautechsystems/nautilus_trader
cd nautilus_trader- Databento API key:
export DATABENTO_API_KEY="your-api-key"การเตรียมข้อมูล
ดาวน์โหลด quote ของ CME gold futures
ดาวน์โหลดข้อมูลจาก dataset GLBX.MDP3 symbol GC.v.0 (stype_in="continuous") schema mbp-1 ช่วง
2024-11-15 ถึง 2024-11-16 แล้วเก็บเป็นไฟล์ gc_gold_quotes.dbn.zst request นี้ดาวน์โหลดหนึ่งวันทำการ และการรันครั้ง
ต่อไปจะใช้ไฟล์เดิม
โหลดเป็น quote tick ของ Nautilus
DatabentoDataLoader parse ไฟล์ .dbn.zst และปล่อย object QuoteTick ออกมา argument instrument_id จะ override
symbology ของ Databento ทำให้ทุก tick ใช้ XAU-PERP.AX loader resolve price precision ของ ID นั้นไม่ได้ จึงต้องส่ง
price_precision อย่างชัดเจน (ในที่นี้คือ 2) และต้องตรงกับการนิยาม instrument ด้านล่าง loader ใช้ไฟล์
crates/adapters/databento/publishers.json
การนิยาม instrument
ข้อมูล proxy ต้องนิยาม instrument เอง price precision, tick size และพารามิเตอร์ margin เป็นสมมติฐานของ backtest tick
0.01 ละเอียดกว่าทั้ง tick ของ CME GC (0.10) และ tick ของ AX XAU-PERP (0.1)
ตัวอย่างนิยาม XAU-PERP เป็น PerpetualContract ที่มี asset class เป็น commodity, quote และ settlement currency เป็น
USD, ไม่ใช่ inverse, price precision 2, size precision 0, price increment 0.01, size increment, multiplier และ
lot size เป็น 1, initial margin 0.08 และ maintenance margin 0.04
ค่าธรรมเนียมเป็นสมมติฐานของ backtest ที่ระบุชัดเจน ดูอัตราปัจจุบันได้ที่ เอกสารของ AX
Config ของ strategy
strategy subscribe quote และเปรียบเทียบขนาดฝั่ง bid กับ ask ในทุก QuoteTick โดยไม่ได้ subscribe L2 book delta
| พารามิเตอร์ | ค่า | คำอธิบาย |
|---|---|---|
max_trade_size | 10 | จำนวนสัญญาสูงสุดต่อ FOK order |
trigger_min_size | 1 | ฝั่งที่ใหญ่กว่าต้องมีมากกว่าหนึ่งสัญญา |
trigger_imbalance_ratio | 0.10 | trigger เมื่อ smaller / larger < 10% |
min_seconds_between_triggers | 5.0 | cooldown ระหว่างการ trigger ที่ต่อเนื่องกัน |
ตัวอย่างของ AX นิยาม strategy นี้ไว้ในไดเรกทอรี examples/live/architect_ax
การตั้งค่า backtest
backtest ใช้ BacktestEngine ที่มี trader ID BACKTESTER-001 และเพิ่ม venue AX ด้วย OMS type แบบ NETTING,
account type แบบ MARGIN, base currency เป็น USD, balance เริ่มต้น 100000 USD และ MakerTakerFeeModel ที่ maker
rate 0.0002 และ taker rate 0.0005 จากนั้นเพิ่ม instrument, quote data และ strategy แล้วรัน engine
เมื่อรันเสร็จ ให้สร้าง report ของ account, order fill และ position จาก engine
ดูวิธีตั้งค่าและรัน BacktestEngine ด้วย Rust ได้ที่ Run a Backtest (Rust)
ผลลัพธ์ของการรัน
การ replay ข้อมูล GC.v.0 mbp-1 ของวันที่ 2024-11-15 (หนึ่งวันทำการ) ผ่าน OrderBookImbalance(0.10, 1.0, 5s) ได้
FOK fill 2,378 ครั้ง fill เหล่านี้รวมสุทธิเป็นรอบ position ที่ปิดแล้ว 5 รอบ realized pnl สะสมจบที่ -4,170 USD
strategy ขาดทุนอย่างต่อเนื่องตลอดวัน ส่วนใหญ่มาจากต้นทุน spread ของ FOK fill แบบเพิ่มทีละส่วนที่เพิ่มขนาด position เดิม
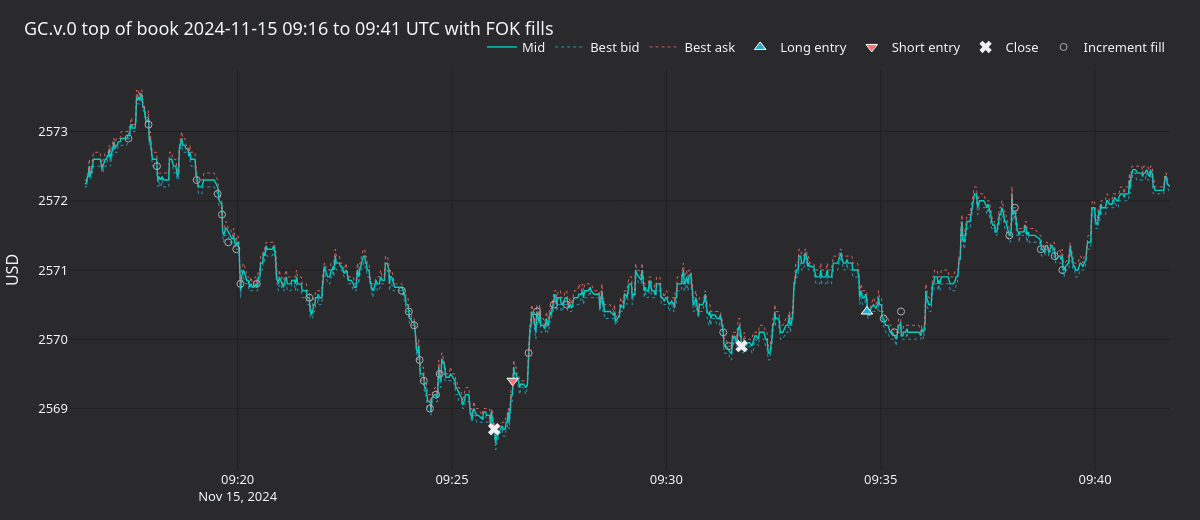
รูปที่ 1. top of book ของ GC.v.0 รอบ ๆ การเข้า short ใกล้ 09:26 และออกใกล้ 09:31 แล้วกลับเข้า long จนถึง 09:35 สามเหลี่ยมคือการเข้าจากสถานะ flat กากบาทคือการกลับสู่ flat และวงกลมกลวงคือ FOK fill แบบเพิ่มที่ทำให้ position โตขึ้น
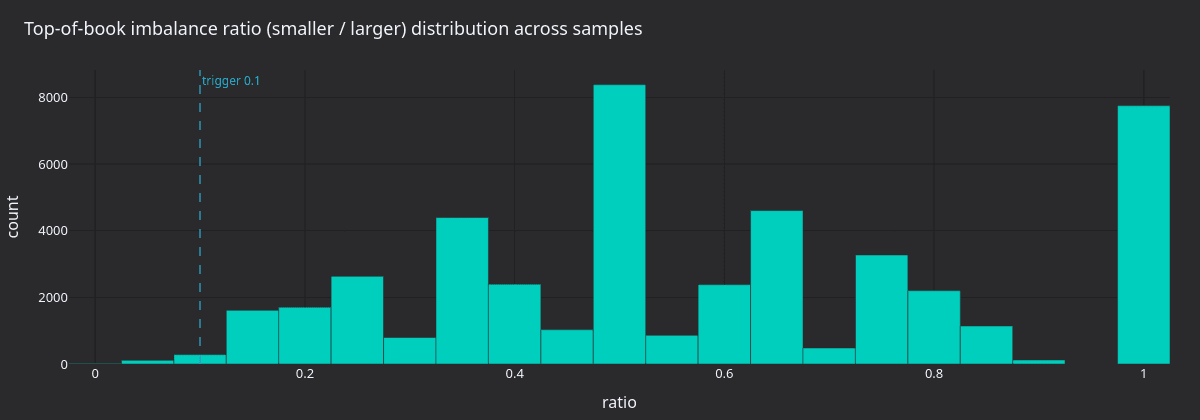
รูปที่ 2. อัตราส่วนขนาด BBO แบบ smaller / larger จาก snapshot ของ top-of-book ทั้งหมดที่สุ่มเก็บ พร้อมเส้น
threshold trigger ที่ 0.10 มวลข้อมูลทางซ้ายของ threshold คือบริเวณที่ trigger ได้
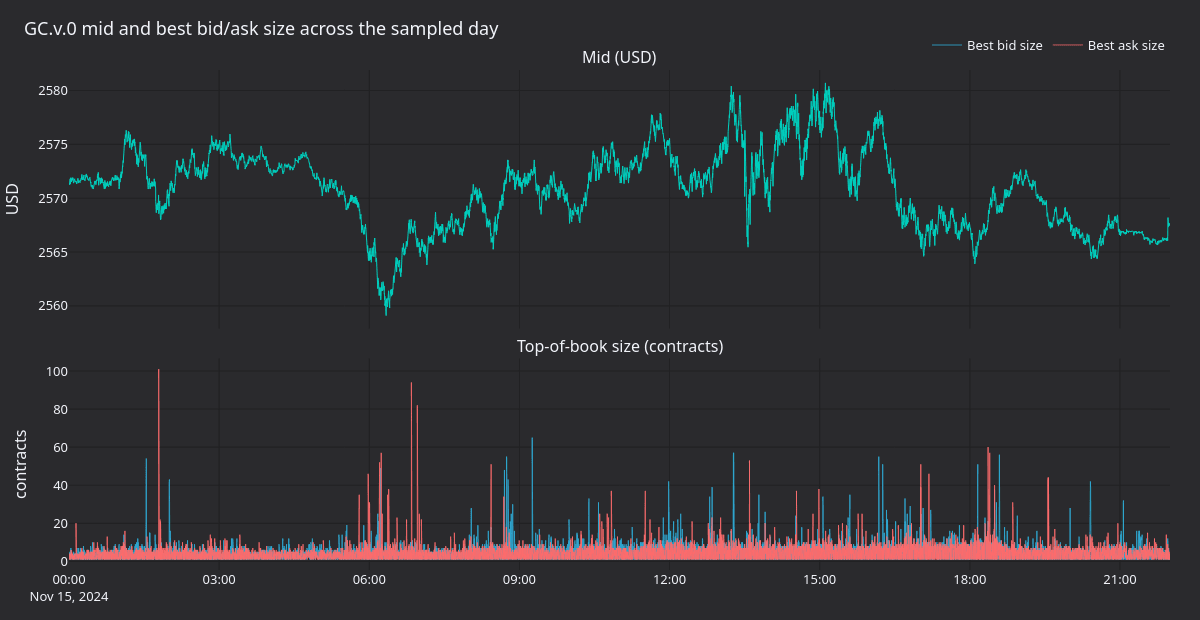
รูปที่ 3. ราคา mid (บน) และขนาด best bid/ask เป็นจำนวนสัญญา (ล่าง) ตลอดวันทำการ ขนาดของ top-of-book แกว่งไปมา ระหว่างประมาณสองถึงห้าสิบสัญญา ส่วน mid เคลื่อนในช่วงประมาณสิบห้าดอลลาร์
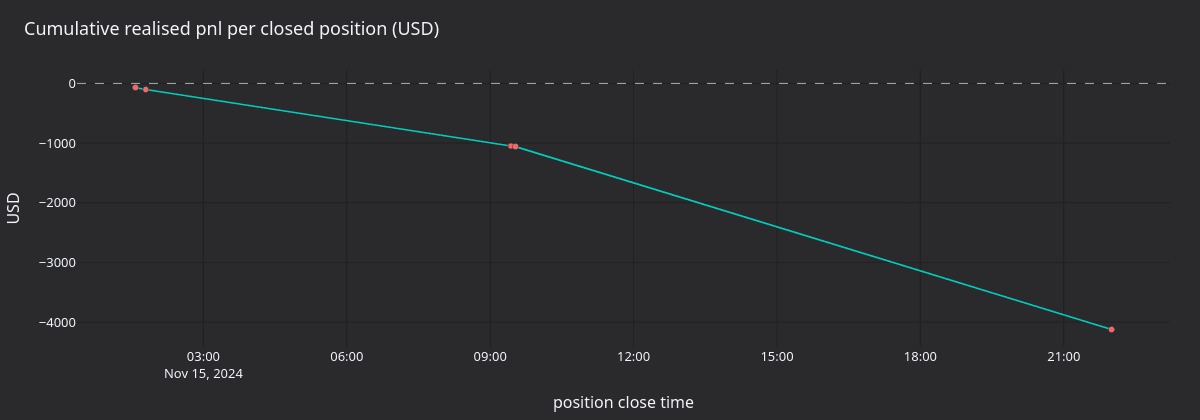
รูปที่ 4. realized pnl สะสมเป็น USD ตลอดห้ารอบ position ที่ปิดแล้ว ความชันเป็นลบอย่างสม่ำเสมอ และ pnl ต่อรอบถูก ครอบงำด้วย spread
ขั้นตอนถัดไป
- Trigger ที่เข้มขึ้น: ลด
trigger_imbalance_ratioเป็น0.05หรือเพิ่มtrigger_min_sizeเป็น5เพื่อให้ต้องมี สัญญาณที่แรงขึ้นก่อน submit order - Session อื่น: replay เฉพาะช่วงเวลาทำการปกติ (RTH) หรือหลายวัน เพื่อเปรียบเทียบพฤติกรรมในสภาวะตลาดต่าง ๆ
- Instrument อื่น: AX มี FX perpetual (
EURUSD-PERP,GBPUSD-PERP) และเงิน (XAG-PERP) แนวทาง proxy เดียวกันใช้กับ CME futures ที่สอดคล้องกันได้ - AX sandbox: ดูคู่มือ integration ของ AX Exchange เมื่อ backtest ทำงานได้ตามต้องการแล้ว
การรันแบบ live
strategy OrderBookImbalance ตัวเดียวกันรันแบบ live กับ AX sandbox ได้ script สำหรับเริ่มใช้ LiveNode แทน
BacktestEngine และตั้งค่า data client และ execution client ของ AX สำหรับ AxEnvironment.SANDBOX ดูวิธีรัน live ด้วย
Rust ได้ที่ Run Live Trading (Rust)
สำหรับการตั้งค่าการเชื่อมต่อและ API key ดูคู่มือ integration ของ AX Exchange
อ่านเพิ่มเติม
แปลจาก เอกสาร NautilusTrader © Nautech Systems Pty Ltd และผู้ร่วมพัฒนา เผยแพร่ภายใต้ LGPL-3.0 ฉบับแปลนี้ตัดเนื้อหาเฉพาะ Python ออกและเน้น Rust