Mean reversion ด้วยข้อมูล FX แทน (AX Exchange)
tutorial นี้ backtest strategy แบบ mean reversion ด้วย Bollinger band บน EURUSD-PERP ที่ AX Exchange โดยใช้ spot tick ของ EUR/USD จาก TrueFX เป็นข้อมูลแทน (proxy)
บทนำ
strategy นี้ใช้ indicator สองตัวบน mid bar 1 นาที:
- Bollinger Bands (
BB(20, 2.0sd)ของBBMeanReversion): ค่าเฉลี่ยแบบ rolling 20 bar และกรอบ +/-2sd band จะบอกว่าราคาเคลื่อนไปไกลเกินไปเมื่อเทียบกับ volatility ล่าสุด - Relative Strength Index (
RSI(14)): momentum oscillator 14 bar ในช่วง[0, 100]ใช้กับ threshold มาตรฐานที่ 30/70
การเข้า position ต้องเกิดสัญญาณทั้งสองพร้อมกัน:
- แตะ band ล่างพร้อม
RSI < 30จะเปิด long position - แตะ band บนพร้อม
RSI > 70จะเปิด short position
การออกใช้เฉพาะเงื่อนไขของราคาปิด: position ที่เปิดอยู่จะปิดเมื่อราคาปิดตัดกลับผ่านเส้นกลางของ BB strategy จะ ปิด position ฝั่งตรงข้ามที่มีอยู่ก่อนเข้า position ใหม่
strategy BBMeanReversion ที่ให้มาตั้งใจทำให้เรียบง่าย และไม่มี edge
flowchart LR
    subgraph Inputs ["Data"]
        Q["TrueFX bid/ask ticks"]
    end

    subgraph Engine ["BacktestEngine"]
        W["QuoteTick construction"]
        AGG["1-minute MID INTERNAL aggregator"]
        BAR["Bar close"]
    end

    subgraph Indicators
        BB(("BB(20, 2.0sd)"))
        RSI(("RSI(14)"))
    end

    subgraph Decision ["Decision"]
        EX{{"Net long AND close >= mid<br/>OR<br/>net short AND close <= mid"}}
        ENL{{"close <= lower<br/>AND RSI < 30"}}
        ENS{{"close >= upper<br/>AND RSI > 70"}}
    end

    subgraph Orders
        CL["Close all positions"]
        BUY["BUY market"]
        SELL["SELL market"]
    end

    Q --> W --> AGG --> BAR
    BAR --> BB
    BAR --> RSI
    BB --> ENL
    BB --> ENS
    RSI --> ENL
    RSI --> ENS
    BB --> EX
    EX -->|yes| CL
    ENL -->|yes| BUY
    ENS -->|yes| SELL
    CL --> BUY
    CL --> SELL
ทำไมต้องใช้ข้อมูลแทน
ผู้ให้บริการข้อมูลย้อนหลังยังไม่ครอบคลุม AX Exchange TrueFX เผยแพร่คลัง tick ของ EUR/USD spot ระดับสถาบันจาก pool ของ Integral และ Jefferies ให้ใช้ฟรี คลังข้อมูลนี้ใช้เป็นข้อมูลแทนสำหรับ backtest AX EURUSD-PERP ได้
สิ่งที่ต้องมี
- บัญชี TrueFX แบบฟรี สำหรับดาวน์โหลดคลัง tick รายเดือน
หมายเหตุ: ตัวอย่าง strategy, การโหลดข้อมูล และการตั้งค่า backtest ในต้นฉบับเป็นโค้ด Python ทั้งหมด จึงตัดออก ดูวิธีรัน backtest ด้วย Rust ได้ที่ รัน backtest (Rust)
การเตรียมข้อมูล
ดาวน์โหลด tick EUR/USD จาก TrueFX
- ไปที่หน้าดาวน์โหลดข้อมูลย้อนหลังของ TrueFX
- เลือก EUR/USD และเดือน เช่น December 2025
- แตกไฟล์ ZIP ไฟล์ CSV ไม่มี header และมี column
pair, timestamp, bid, ask
โหลดเป็น quote tick ของ Nautilus
quote แต่ละตัวใช้ instrument ID ของ proxy และใช้ขนาด bid และ ask เท่ากับหนึ่งหน่วย strategy ประกาศ
1-MINUTE-MID-INTERNAL ดังนั้น engine จะสร้าง MID bar 1 นาทีภายในจาก tick stream
การนิยาม instrument
ข้อมูลแทนต้องนิยาม instrument เอง multiplier ที่ 1000 ทำให้สัญญาหนึ่งสัญญามี notional เท่ากับ 1,000 EUR
ดูตัวอย่างการสร้าง PerpetualContract สำหรับ EURUSD-PERP.AX ด้วย Rust ได้ที่
Perpetual Contract
ค่าธรรมเนียมและ margin เป็นสมมติฐานของ backtest ที่กำหนดไว้อย่างชัดเจน ตรวจสอบอัตราปัจจุบันได้ที่ เอกสารของ AX Exchange
การตั้งค่า
| Parameter | ค่า | คำอธิบาย |
|---|---|---|
bb_period | 20 | rolling window สำหรับค่าเฉลี่ยของ BB และส่วนเบี่ยงเบนมาตรฐาน |
bb_std | 2.0 | ความกว้างของ band เป็นจำนวนเท่าของส่วนเบี่ยงเบนมาตรฐาน |
rsi_period | 14 | lookback ของ RSI เป็นจำนวน bar |
rsi_buy_threshold | 30.0 | การยืนยันเพื่อเข้า long (RSI อยู่ในช่วง [0, 100]) |
rsi_sell_threshold | 70.0 | การยืนยันเพื่อเข้า short |
trade_size | 1 | หนึ่งสัญญาต่อ trade (notional 1,000 EUR) |
การตั้งค่า backtest
ในต้นฉบับ backtest ตั้ง venue AX แบบ OmsType.NETTING และ AccountType.MARGIN ด้วย base currency USD,
starting balance 100000 USD และ MakerTakerFeeModel ที่ maker rate 0.0002 และ taker rate 0.0005
จากนั้นเพิ่ม instrument, tick และ strategy ด้วย bar type EURUSD-PERP.AX-1-MINUTE-MID-INTERNAL แล้วรัน
และสร้าง report ของ account, order fill และ position จาก engine
ผลลัพธ์จากการรัน
การ replay ข้อมูล TrueFX EUR/USD เดือนธันวาคม 2025 ผ่าน BBMeanReversion(20, 2sd, RSI 14) ได้ mid bar 1 นาที
จำนวน 44,591 bar ปิด position ไป 1,089 position จาก fill 2,178 ครั้ง realized PnL สะสมจบที่ -1,287 USD
strategy ขาดทุนอย่างต่อเนื่องตลอดเดือน โดยไม่มีการฟื้นตัวที่ชัดเจนจากการเปลี่ยน regime mean reversion ที่ไม่มี
regime filter ต้องจ่าย spread ทุกรอบ EUR/USD มีแนวโน้มขาขึ้นแรงตลอดครึ่งหลังของเดือนธันวาคม และ strategy
เทรดสวนแนวโน้มนั้นซ้ำแล้วซ้ำเล่า
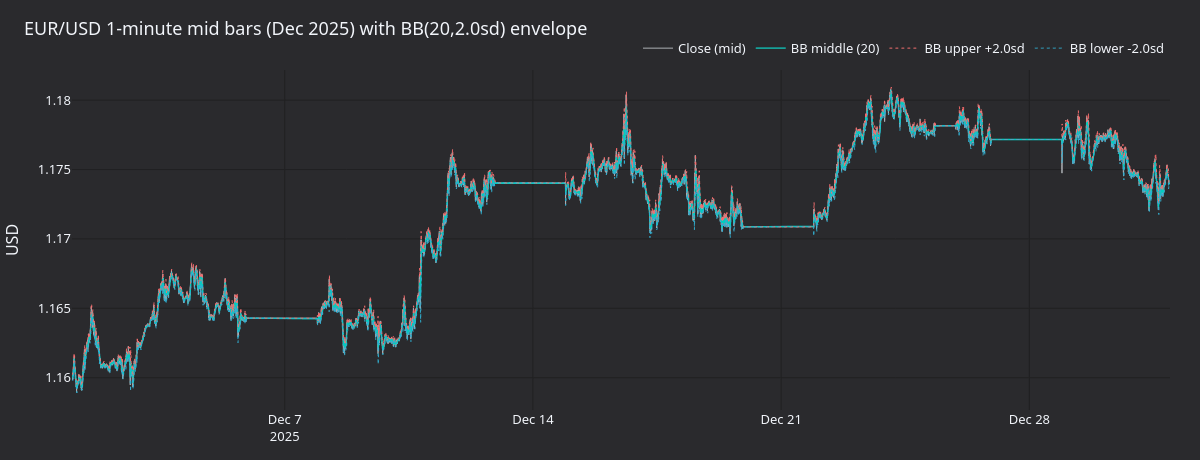
รูปที่ 1 mid bar 1 นาทีของ EUR/USD ตลอดเดือนธันวาคม 2025 พร้อมเส้นกลางของ BB และกรอบ +/-2sd ช่วงแบนยาว ๆ คือช่วงวันหยุดสุดสัปดาห์ที่ไม่มีข้อมูลใน feed ของ TrueFX
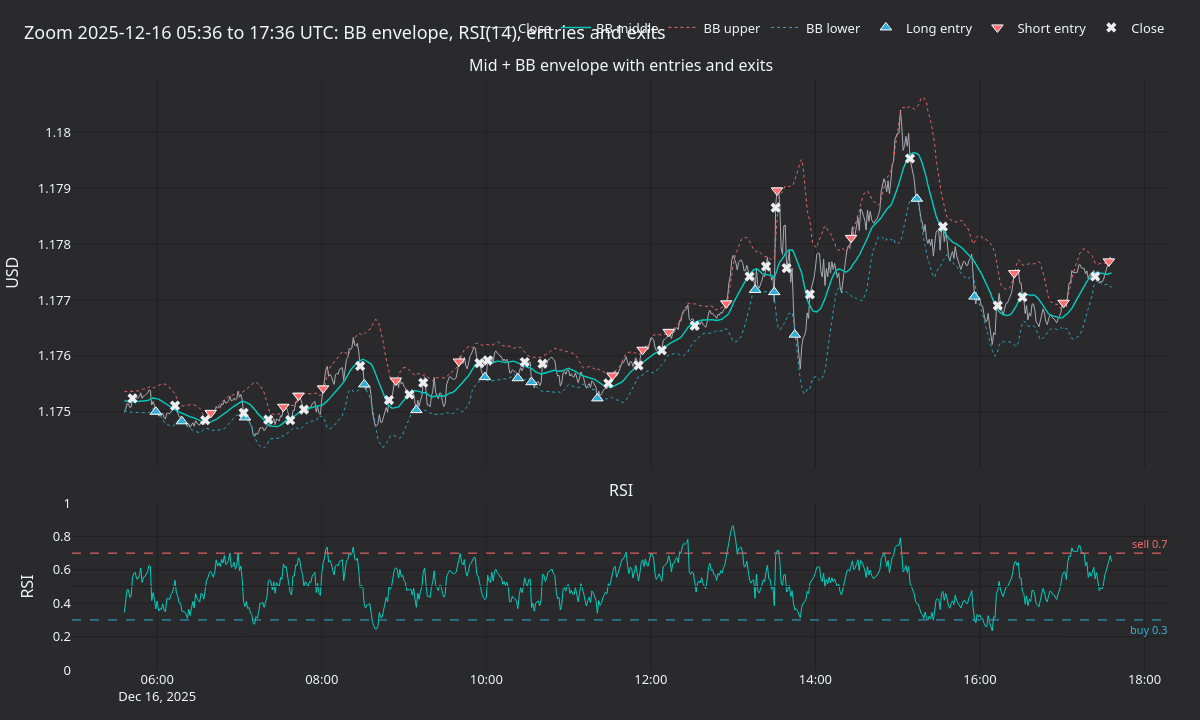
รูปที่ 2 ขยายช่วง 12 ชั่วโมงรอบจุดกึ่งกลางของชุดข้อมูล บน: mid พร้อมกรอบ BB, การเข้า long (สามเหลี่ยมชี้ขึ้น), การเข้า short (สามเหลี่ยมชี้ลง) และ fill ที่ปิด position (กากบาท) ล่าง: RSI(14) พร้อม threshold ซื้อที่ 30 / ขายที่ 70
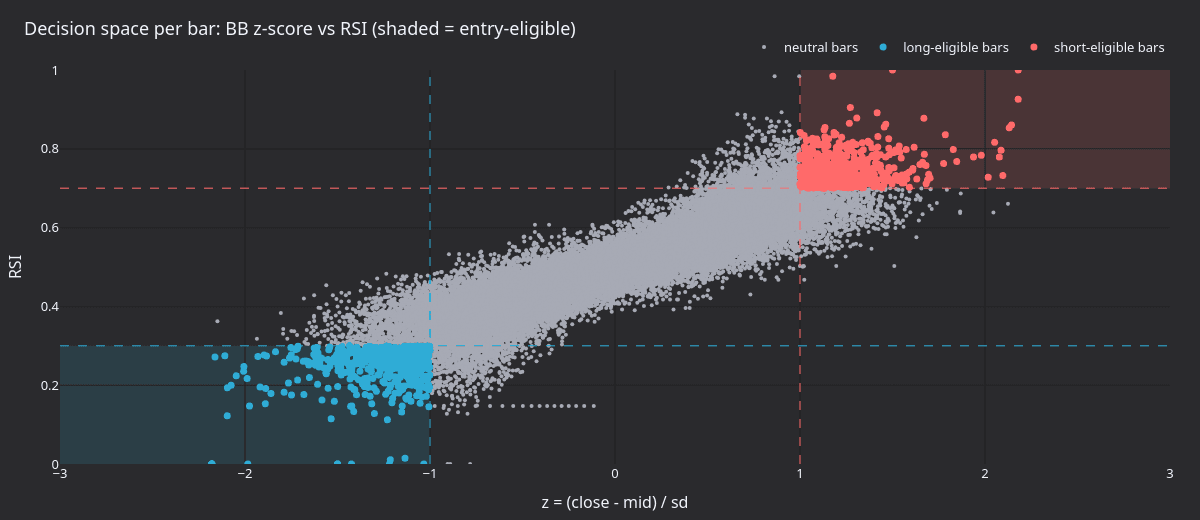
รูปที่ 3 BB z-score ราย bar เทียบกับ RSI ตลอดทั้งเดือน บริเวณที่แรเงาคือ quadrant ที่เข้า position ได้: ล่างซ้าย (long) และบนขวา (short) กลุ่มจุดแนวทแยงคือการเคลื่อนไหวไปด้วยกันตามธรรมชาติของราคาเทียบกับ band และ RSI
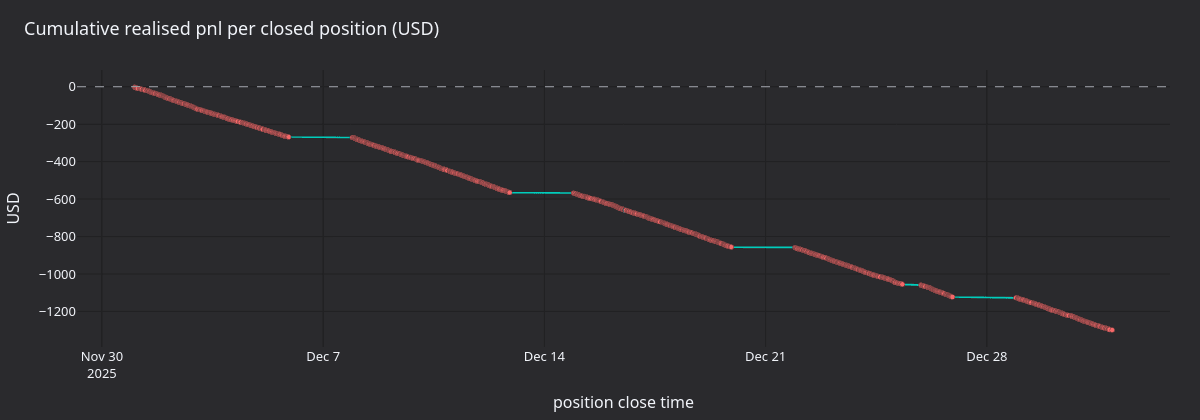
รูปที่ 4 realized PnL สะสมหน่วย USD ตาม position ที่ปิดแล้ว เส้นกราฟลดลงแบบเกือบเป็นเส้นตรง โดยมีสาเหตุหลัก จาก spread และการเคลื่อนไหวที่ไม่เป็นใจเล็กน้อยในแต่ละรอบ
ขั้นตอนถัดไป
- Regime filter: drawdown กระจุกตัวใน session ที่มีแนวโน้ม ให้ระงับการเข้า position เมื่อ realized range หรือ trend filter ที่ช้ากว่าบ่งชี้ว่าตลาดมีทิศทาง
- Threshold: band ที่กว้างขึ้น (
bb_std=2.5) หรือเกณฑ์ RSI ที่เข้มขึ้น (25/75) จะลดการเข้า position และต้องการการยืนยันที่แรงขึ้น - Stop: order แบบ hard stop-loss จำกัด downside ในแต่ละรอบ และป้องกันไม่ให้ strategy ถือ position ที่ขาดทุน ไว้จนกว่าราคาจะกลับไปที่เส้นกลางของ BB
- AX sandbox: เชื่อมต่อกับ AX sandbox เพื่อทำ paper trading เมื่อ backtest ทำงานได้ตามต้องการแล้ว ดูการตั้งค่า ได้ที่ คู่มือ integration ของ AX Exchange
การรันแบบ live
strategy เดียวกันสามารถรันแบบ live กับ AX Exchange ได้ โดยใช้ LiveNode พร้อม data client และ execution client
ของ AX แทน BacktestEngine ตัวอย่าง live ในต้นฉบับเชื่อมต่อกับ AX sandbox (AxEnvironment.SANDBOX ใน config
ของ client ทั้งสอง) และส่ง order จริงใน sandbox และยังตั้ง LiveRiskEngineConfig(bypass=True) ซึ่งข้าม
pre-trade risk check และ order rate limit ดูการรัน live ด้วย Rust ได้ที่
รัน live trading (Rust)
ดูการตั้งค่าการเชื่อมต่อและ API key ได้ที่ คู่มือ integration ของ AX Exchange
อ่านเพิ่มเติม
แปลจาก เอกสาร NautilusTrader © Nautech Systems Pty Ltd และผู้ร่วมพัฒนา เผยแพร่ภายใต้ LGPL-3.0 ฉบับแปลนี้ตัดเนื้อหาเฉพาะ Python ออกและเน้น Rust